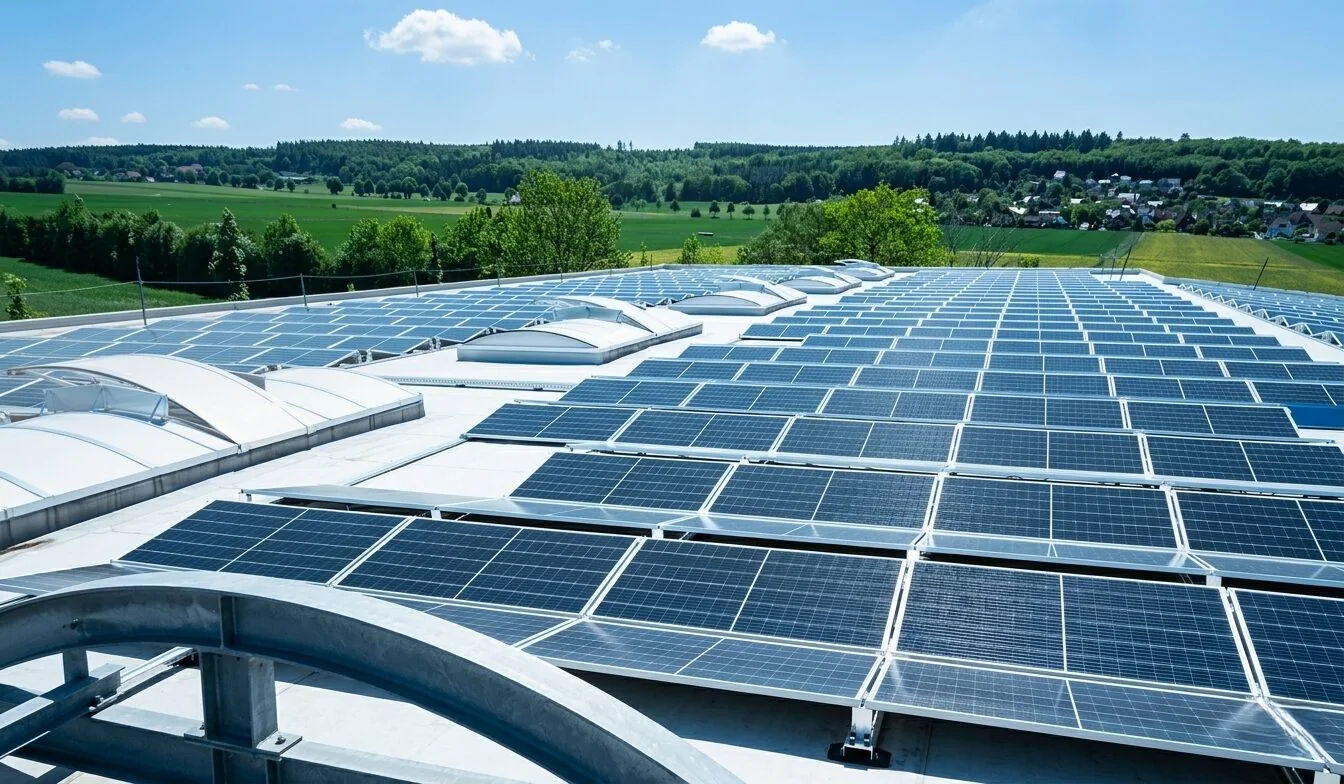
Batteriespeicher mit 5 MW / 20 MWh und einem Solarpark von 6,2 MWp. Die Leitkonfiguration: bessere Skaleneffekte, 12,3 % Eigenkapital-IRR und ein minimaler Schuldendienstdeckungsgrad (DSCR) von 1,51x im vollständig marktbasierten Basisszenario, an einem Standort weit im Landesinneren.
Vollständige Projektdokumentation für institutionelle und private Anleger. Sämtliche nachstehenden Kennzahlen sind dem auf dieser Seite zusammengefassten Finanzmodell entnommen; die Primärquellen sind am Ende aufgeführt.
1. Zusammenfassung
Ein Batteriespeicher mit 5 MW / 20 MWh auf Basis von Lithium-Eisenphosphat (LFP), kombiniert mit einem bodenmontierten Solarpark von 6,2 MWp bei Lubny im Oblast Poltawa. Die Verdopplung der Größe gegenüber der Konfiguration in Odessa verbessert jede Stückkennzahl: Die Investitionskosten der Batterie sinken von 190 € auf 175 € pro kWh, die fixen Gemeinkosten verteilen sich auf einen um 67 % höheren Energiedurchsatz, und der Eigenkapital-IRR im Basisszenario steigt von 9,6 % auf 12,3 % bei einem minimalen DSCR von 1,51x. Zwei Dinge unterscheiden diesen Standort von dem in Odessa. Der Oblast Poltawa liegt tief im Landesinneren, mehrere Hundert Kilometer von der Kontaktlinie entfernt, was das Risiko physischer Anlagenschäden erheblich verringert und der wesentliche Grund dafür ist, dass wir dieses Projekt als Leitprojekt betrachten. Dem steht gegenüber, dass die Einstrahlung in der Zentralukraine geringer ist — wir rechnen mit 1.150 kWh/kWp gegenüber 1.300 im Süden —, sodass der Solarpark 60 % der Ladeenergie deckt statt 68 %; die Differenz wird im mittäglichen Preistief aus dem Netz zugekauft. Da dieses Preistief nahe null liegt, kostet die Substitution nur sehr wenig: Der geringere Ertrag verringert den Eigenkapital-IRR im Basisszenario um rund einen Prozentpunkt, was wir angesichts des geringeren Kriegsrisikos für einen guten Tausch halten.
Zentrale Investitionskennzahlen
€8,119,100Gesamte Investitionskosten
12.3%Eigenkapital-IRR (mit Fremdfinanzierung)
1.51xMinimaler Schuldendienstdeckungsgrad (DSCR)
€2,841,685Eigenkapitaltranche
€5,277,415Senior-Fremdkapital (65 %)
€1,094,108EBITDA im Jahr 1
10.4%Projekt-IRR (ohne Fremdfinanzierung)
€232,060Kapitalwert bei einem Diskontsatz von 10 %
8.0 JahrEinfache Amortisationsdauer
€87/MWhStromspeicherkosten (LCOS)
20 JahrAuslegungslebensdauer
€21,753,340Kumuliertes EBITDA über 20 Jahre
2. Investmentthese: wie der Vermögenswert Erträge erzielt
Die Ukraine weist derzeit eine der ausgeprägtesten Intraday-Preiskurven Europas auf. Die dezentrale Solarerzeugung ist so schnell gewachsen, dass die Großhandelspreise mittags nahezu auf null fallen, während die Abendnachfrage weiterhin von knapper regelbarer Kapazität zu Preisen nahe der regulatorischen Obergrenze gedeckt werden muss. Die Anlage ist darauf ausgelegt, genau diese Differenz zu monetarisieren.
1
Mittags laden
Zwischen etwa 10:00 und 16:00 Uhr speist der Solarpark die Batterie hinter dem Zählpunkt. Eine etwaige Unterdeckung wird zum mittäglichen Tiefpreis aus dem Netz ergänzt, der am Referenztag unter 7 €/MWh lag.
2
Über die Übergangsstunden halten
Die Batterie bleibt während des Nachfrageanstiegs am späten Nachmittag vollständig geladen, während die Netzpreise steigen. Ein Vier-Stunden-System kann eine vollständige Ladung halten, anstatt zu einer vorzeitigen Entladung gezwungen zu sein.
3
In die Abendspitze entladen
Zwischen 19:00 und 23:00 Uhr werden die vollen 12 MWh (20 MWh beim größeren Projekt) zum Tageshöchstpreis am Day-Ahead- und Intraday-Markt verkauft.
4
Erlöse aus Systemdienstleistungen ergänzen
Außerhalb des Arbitragefensters kann der Wechselrichter Sekundärregelleistung (aFRR) für Ukrenerho bereitstellen, das für den Zeitraum 2026–2030 mehrere Hundert MW aFRR beschafft.
Beobachteter Arbitrage-Spread
Ladefenster Entladefenster
€1/MWhGünstigste 4 Stunden
€236/MWhTeuerste 4 Stunden
€235/MWhSpread zwischen Höchst- und Tiefstpreis
€111/MWhTagesdurchschnitt
115xVerhältnis Abend zu Mittag
Day-Ahead-Preise für die Gebotszone UA-IPS, Liefertag 1. August 2026. Der Tagesdurchschnitt von 110,9 €/MWh liegt nahe am Jahresdurchschnitt 2025 von 103,8 €/MWh; es handelt sich somit um ein typisches Preisniveau mit extremem Tagesprofil und nicht um einen Ausnahmetag.
Warum vier Stunden und nicht zwei
Unsere erste Modellrechnung ging von einer Zwei-Stunden-Batterie aus und ergab einen unattraktiven Eigenkapital-IRR von 5,4 %. Der Grund ist struktureller Natur: Bei nur zwei Stunden Speicherdauer muss der überwiegende Teil der Solarerzeugung ungespeichert verkauft werden — und zwar genau in den Mittagsstunden, in denen die ukrainischen Preise nahezu auf null fallen. Ungespeicherter Mittagsstrom aus Solaranlagen ist in der Ukraine nahezu wertlos. Die Verlängerung der Speicherdauer auf vier Stunden speichert nahezu die gesamte Erzeugung, senkt die Batteriekosten pro kWh und verdoppelt die Rendite auf das Eigenkapital annähernd. Der Solarpark ist bewusst nicht größer dimensioniert, als es die Auktionseignung zulässt, denn zusätzliche Solarkapazität jenseits der Aufnahmefähigkeit der Batterie verursacht Investitionskosten, ohne nennenswerte Erlöse zu erzeugen.
3. Der ukrainische Strommarkt
Der ukrainische Großhandelsmarkt funktioniert seit 2019 nach einem Modell mit Day-Ahead-, Intraday- und Regelenergiemarkt nach EU-Vorbild, und das Netz ist seit März 2022 mit Kontinentaleuropa synchronisiert. Drei Merkmale machen ihn für Batteriespeicher außergewöhnlich attraktiv.
Extreme Intraday-Volatilität
Kriegsbedingte Schäden an der regelbaren Erzeugung in Kombination mit dem rasanten Zubau dezentraler Solarleistung führen zu einem Spread zwischen Höchst- und Tiefstpreis, der regelmäßig 200 €/MWh übersteigt — ein Mehrfaches des in Deutschland oder Polen erzielbaren Spreads.
Eine hohe und steigende Preisobergrenze
Zum 1. Mai 2026 hat die Regulierungsbehörde eine einheitliche Preisobergrenze von 15.000 ₴/MWh für den Day-Ahead- und Intraday-Markt sowie von 17.000 ₴/MWh für den Regelenergiemarkt festgelegt und damit die vorherigen zeitlich differenzierten Obergrenzen ersetzt. Die Preisuntergrenze am Day-Ahead-Markt beträgt 10 ₴/MWh, sodass das Arbitragefenster in beide Richtungen weit ist.
Ausdrückliche politische Förderung von Speichern
Die Ukraine hat eine eigene Auktionskategorie für Solar plus Speicher gesetzlich verankert, schreibt 1.505 MW neuer flexibler Kapazität aus und befreit importierte Speicher- und Solaranlagen von Mehrwertsteuer und Zoll.
Monatlicher BASE-Preisindex am Day-Ahead-Markt
Vom Marktbetreiber veröffentlichter monatlicher BASE-Index in ₴/MWh. Lücken betreffen Monate, für die uns das amtliche Bulletin nicht vorlag; sie werden als Lücken dargestellt und nicht interpoliert. Mit einem Punkt markierte Balken sind Teilmonatswerte. Zu beachten ist die Winterprämie — Dezember 2025 und Februar 2026 sind die stärksten Monate für eine Anlage, die abends entlädt.
Benchmarks für das Gesamtjahr 2025
Kennzahl
₴/MWh
€/MWh
BASE-Preisindex
5,292
€104
Gewichteter durchschnittlicher Handelspreis
5,644
€111
Höchster Tagespreis
8,221
€161
Niedrigster Tagespreis
2,446
€48
Regulatorische Preisobergrenzen
Kennzahl
₴/MWh
€/MWh
Day-Ahead- und Intraday-Markt, Maximum
15,000
€294
Regelenergiemarkt, Maximum
17,000
€333
Day-Ahead- und Intraday-Markt, Minimum
10
—
Vom 1.–30. April 2026 geltende Obergrenzen
Zeitfenster
Day-Ahead- und Intraday-Markt, Maximum
Regelenergiemarkt, Maximum
00:00–07:00, 11:00–17:00
5,600 ₴
6,600 ₴
07:00–11:00, 23:00–24:00
6,900 ₴
8,250 ₴
17:00–23:00
15,000 ₴
16,000 ₴
Die zeitlich differenzierte Struktur von April 2026 wird zur Einordnung dargestellt, weil sie zeigt, wie bewusst die Regulierungsbehörde das Abendfenster bepreist hat: Die Obergrenze für 17:00–23:00 Uhr lag bereits bei 15.000 ₴/MWh, während die Mittagsobergrenze 5.600 ₴/MWh betrug.
Systemdienstleistungen
Ukrenerho hat eine zusätzliche Auktion für den Lieferzeitraum 2026–2030 durchgeführt, die 472–555 MW Sekundärregelleistung (aFRR) in Laderichtung sowie 201–252 MW symmetrisches Produkt umfasst. Batteriespeicher sind teilnahmeberechtigt. Im Basisszenario haben wir lediglich einen konservativen Erlösbeitrag aus Systemdienstleistungen angesetzt, da für diese Produkte kein verbindlicher Zuschlagspreis öffentlich verfügbar ist; kontrahierte aFRR wird im optimierten Szenario als Zusatzpotenzial behandelt.
4. Technische Konfiguration
Die Konfiguration ist bewusst konventionell gehalten: containerisierte LFP-Zellen eines Tier-1-Lieferanten, eine Entladedauer von vier Stunden und ein einziger gemeinsamer Netzanschlusspunkt, hinter dem sowohl die Batterie als auch der Solarpark liegen.
Kennzahl
Wert
Nennleistung der Batterie
5 MW
Nutzbare Energiemenge der Batterie
20 MWh
Entladedauer
4 h
Kapazität des Solarparks
6.2 MWp
Flächenbedarf
9.6 ha
Zellchemie
Lithium-Eisenphosphat (LFP), containerisiert
Round-Trip-Wirkungsgrad, AC–AC
90%
Äquivalente Vollzyklen pro Jahr
330
Kapazitätsverlust der Batterie
2.0% pro Jahr
Degradation der Solarmodule
0.45% pro Jahr
Spezifischer Solarertrag
1,150 kWh/kWp
Auslegungslebensdauer
20 Jahr
Augmentierungsstrategie
Keine angenommen; Verlass auf die 20-jährige Kapazitätsgarantie des Lieferanten
Energiebilanz im Jahr 1
Solarerzeugung7,130 MWh
In die Batterie geleitete Solarerzeugung4,421 MWh
Netzladung im mittäglichen Preistief2,913 MWh
Direkt verkaufte Solarerzeugung2,709 MWh
Aus der Batterie ins Netz gelieferte Energie6,600 MWh
Anteil der Ladeenergie aus eigener Solarerzeugung
60%
Kumuliertes EBITDA über 20 Jahre
109,689 MWh
Die Batterie wird überwiegend aus dem benachbarten Solarpark geladen. Die Restmenge wird während des mittäglichen Preistiefs aus dem Netz bezogen, was wirtschaftlich attraktiv und kein Nachteil ist: Selbst der Bezug zum Tiefpreis zuzüglich Netzentgelten lässt einen Spread von über 160 €/MWh.
5. Investitionskosten
Die nachstehende Kostenaufstellung ist an drei unabhängigen Referenzen gemessen: der Systemkostenerhebung von BloombergNEF 2025 (europäischer Durchschnitt 154 €/kWh), der Bottom-up-Kalkulation von Ember für Märkte außerhalb Chinas und der USA sowie dem einzigen großen veröffentlichten ukrainischen Vergleichswert — dem Projekt von DTEK mit 200 MW / 400 MWh zu implizit 313–350 €/kWh. Unsere Werte liegen bewusst zwischen dem europäischen Benchmark und dem ukrainischen Vergleichswert.
Batteriesystem — Container, PCS, EMS, Brandschutz, Bau- und Elektroarbeiten€3,500,00043.1%
Entwicklung, Genehmigungen, Rechts- und Steuerstrukturierung, technischer Berater des Eigentümers, Finanzierungsgebühren€520,0006.4%
Netzanschluss und externe Arbeiten€230,0002.8%
Reserve für Unvorhergesehenes (10 %)€738,1009.1%
Betrag / Anteil
Kennzahl
Wert
Gesamt
€8,119,100
Kosten des Batteriesystems
€175/kWh
Kosten des Solarparks
€0.505/Wp
Einfuhrumsatzsteuer und Zoll
Befreit für Solar- und Speicheranlagen (Gesetze Nr. 3853-IX und 3854-IX)
Importierte Speicher- und Solaranlagen sind in der Ukraine sowohl von der Mehrwertsteuer als auch vom Zoll befreit; diese Befreiung wurde im Dezember 2025 verlängert. Sie ist der bedeutendste steuerliche Hebel im Modell und in den oben genannten Werten berücksichtigt. Die Position Netzanschluss ist ein Ansatz: Die endgültigen Kosten stehen erst fest, wenn der Verteilnetzbetreiber die technischen Anschlussbedingungen erteilt; sie sind als offener Punkt vor der endgültigen Investitionsentscheidung gekennzeichnet.
6. Erlösmodell und Betriebskosten
Die Erlöse setzen sich aus drei Komponenten zusammen. Die Arbitrage mit der Batterie dominiert; die direkten Solarverkäufe sind bewusst gering, denn genau in den Stunden, in denen ungespeicherter Solarstrom verkauft werden kann, sind die ukrainischen Preise am niedrigsten.
Kennzahl
Betrag
Anmerkung
Batterie-Arbitrage — in die Abendspitze gelieferte Energie
€1,353,000
6,600 MWh × €205
Direkte Solarverkäufe außerhalb des Ladefensters
€86,688
2,709 MWh × €32
Systemdienstleistungen und Ausgleichsenergie
€50,013
—
Gesamterlöse im Jahr 1
€1,489,701
Preisannahmen
Kennzahl
€/MWh
Erzielter Preis bei abendlicher Entladung
€205
Ladekosten am Mittag
€25
Erzielter Preis für direkte Solarverkäufe
€32
Es handelt sich um Jahresdurchschnitte, und alle drei sind gegenüber dem Referenztag konservativ, an dem die vier teuersten Stunden im Mittel 236 €/MWh und die vier günstigsten 0,7 €/MWh erreichten. Wir nehmen an, dass die Anlage bei der Entladung ein Erlösniveau von 205 €/MWh statt der beobachteten 236 €/MWh erzielt und für die Ladung 25 €/MWh statt annähernd null zahlt, um Wintermonate mit flacherem mittäglichen Preistief sowie unvollkommene Prognosen zu berücksichtigen.
Betriebskosten, Jahr 1
Kennzahl
Betrag
Betrieb und Instandhaltung der Batterie (2 % der Batterie-Investitionskosten)
€70,000
Betrieb und Instandhaltung des Solarparks (9 €/kWp)
€55,800
Versicherung (0,4 % der Investitionskosten)
€32,476
Objektschutz und Standortsicherung
€45,000
Asset Management und Verwaltung der Projektgesellschaft (SPV)
€48,000
Grundstückspacht
€4,320
Gesamte Betriebskosten
€255,596
Netzentgelte von 713,68 ₴/MWh (rund 14 €/MWh) auf die aus dem Netz bezogene Ladeenergie sowie Gebühren des Marktbetreibers auf die gelieferte Energie werden innerhalb des EBITDA gesondert modelliert und sind in der obigen Tabelle nicht ausgewiesen.
Von den Erlösen zum EBITDA
€1,489,701Gesamterlöse im Jahr 1
− €255,596Gesamte Betriebskosten
€1,094,108EBITDA im Jahr 1
7. Renditen, Finanzierung und Sensitivität
Wir stellen drei Szenarien dar und nicht eine einzelne Zahl. Das Basisszenario ist vollständig marktbasiert und unterstellt kommerzielle Fremdkapitalkosten; wir betrachten es als redliche Untergrenze. Das optimierte Szenario spiegelt die Finanzierungsstruktur wider, die bei jeder vergleichbaren ukrainischen Transaktion tatsächlich zum Einsatz kam.
Vollständig marktbasierte Erlöse, Fremdkapitalquote von 65 % zu 8,5 %, 330 Zyklen pro Jahr, lediglich nominale Erlöse aus Systemdienstleistungen.
Optimistisches Szenario — wetterunabhängige Zumischung von Netzstrom
Projekt-IRR (ohne Fremdfinanzierung)13.3%
Eigenkapital-IRR (mit Fremdfinanzierung)18.6%
Minimaler Schuldendienstdeckungsgrad (DSCR)1.81x
Einfache Amortisationsdauer6.7 Jahr
Erlöszuwachs im Jahr 1+19.4%
Der Speicher durchläuft unabhängig vom lokalen Wetter jeden Tag einen Zyklus, denn an trüben Tagen lädt er im mittäglichen Preistief aus dem Netz statt aus dem eigenen Solarpark. Die Finanzierung entspricht unverändert dem Basisszenario, sodass der Zuwachs hier rein operativer Natur ist.
Negativszenario — CfD-Untergrenze aus der Auktion
Eigenkapital-IRR (mit Fremdfinanzierung)13.2%
Minimaler Schuldendienstdeckungsgrad (DSCR)1.53x
Solarerzeugung kontrahiert zur Auktionsobergrenze von 120 €/MWh und Erlösniveau der Batterie reduziert auf 170 €/MWh. Dies ist das Szenario, in dem die marktbasierten Spreads schrumpfen, die staatliche Förderung jedoch Bestand hat.
Kapitalstruktur
Kennzahl
Wert
Gesamte Investitionskosten
€8,119,100
Eigenkapitaltranche
€2,841,685
Senior-Fremdkapital (65 %)
€5,277,415
Fremdkapitalquote (Senior-Fremdkapital)
65%
Zinssatz des Senior-Fremdkapitals
8.5%
Laufzeit des Senior-Fremdkapitals
12 Jahr
Weder die EBRD noch die IFC veröffentlichen Margen oder Laufzeiten für ukrainische Energiekredite; der Zinssatz von 8,5 % im Basisszenario ist daher unsere Schätzung und kein belegter Wert. Die nachstehende Finanzierungssensitivität zeigt, wie stark das Ergebnis davon abhängt.
Sensitivitätsanalyse
Eigenkapital-IRR in Abhängigkeit vom abendlichen Erlösniveau (€/MWh)
1604.2%
1807.8%
20512.3%
23017.0%
25521.9%
Eigenkapital-IRR in Abhängigkeit von der Abweichung der Investitionskosten
-15%18.4%
-7.5%15.1%
Base12.3%
+7.5%10.0%
+15%8.0%
Eigenkapital-IRR in Abhängigkeit von den Zyklen pro Jahr
2707.1%
3009.7%
33012.3%
36515.5%
40018.7%
Eigenkapital-IRR in Abhängigkeit vom Zinssatz des Senior-Fremdkapitals
5.5%14.9%
6.5%14.1%
7.5%13.2%
8.5%12.3%
9.5%11.5%
Der abendlich erzielte Preis ist mit deutlichem Abstand die einflussreichste Variable, gefolgt von den Investitionskosten. Unterhalb eines abendlichen Erlösniveaus von etwa 160 €/MWh deckt das Basisszenario keine plausiblen Eigenkapitalkosten mehr — genau deshalb ist der Weg über den Auktions-CfD als Untergrenze und nicht bloß als Zusatzpotenzial von Bedeutung.
Optimistisches Szenario: Zumischung von Netzstrom bei schlechtem Wetter
Das Basisszenario koppelt den Speicher an den Solarpark: Es unterstellt 330 äquivalente Vollzyklen pro Jahr, was in etwa der Zahl der Tage entspricht, an denen der Solarpark verlässlich für eine vollständige Ladung ausreicht. Das ist bewusst konservativ, und es untertreibt, was die Anlage tatsächlich leisten kann.
Warum schlechtes Wetter die Arbitrage nicht stoppt
Der mittägliche Preisverfall in der Ukraine wird nicht von dieser Anlage verursacht. Er entsteht dadurch, dass jede Solaranlage des Landes gleichzeitig gegen eine schwache Tagesnachfrage einspeist. Dieses Preissignal ist eine Eigenschaft des nationalen Systems, und es besteht auch an Tagen, an denen genau dieser Standort unter Wolken liegt. An einem trüben Tag wartet der Speicher daher nicht untätig auf Sonnenschein — er kauft im selben mittäglichen Preistief aus dem Netz und verkauft in dieselbe Abendspitze. Der Solarpark ist dann nicht mehr die Energiequelle, sondern wird zur Absicherung gegen die Kosten des Energiebezugs.
Was sich im Modell ändert
Annahmen des optimistischen Szenarios
Basisszenario
Optimistisches Szenario
Äquivalente Vollzyklen pro Jahr
330
365
Erzielter Preis bei abendlicher Entladung
€205/MWh
€218/MWh
Gemischte Ladekosten am Mittag
€25/MWh
€38/MWh
Ins Netz gelieferte Energie
6,600 MWh
7,300 MWh
Zum Laden aus dem Netz bezogene Energie
2,913 MWh
3,691 MWh
Anteil der Ladeenergie aus eigener Solarerzeugung
60%
55%
Zinssatz des Senior-Fremdkapitals
8.5%
8.5%
Zu beachten ist, dass die Ladekosten von 25 € auf 38 €/MWh steigen — und das ist beabsichtigt. An einem wirklich bedeckten Tag erzeugt die gesamte Region weniger Solarstrom, sodass das mittägliche Preistief flacher ausfällt und die Energie im Einkauf mehr kostet. Der Aufschlag auf den Ladepreis ist es, der dieses Szenario redlich hält: Der zusätzliche Energiedurchsatz wird mit einer dünneren Marge erkauft, nicht mit derselben.
Ergebnis
Kennzahl
Basisszenario
Optimistisches Szenario
Gesamterlöse im Jahr 1
€1,489,701
€1,778,101
EBITDA im Jahr 1
€1,094,108
€1,301,398
Projekt-IRR (ohne Fremdfinanzierung)
10.4%
13.3%
Eigenkapital-IRR (mit Fremdfinanzierung)
12.3%
18.6%
Minimaler Schuldendienstdeckungsgrad (DSCR)
1.51x
1.81x
Einfache Amortisationsdauer
8.0 Jahr
6.7 Jahr
Kapitalwert bei einem Diskontsatz von 10 %
€232,060
€1,836,102
Kumuliertes EBITDA über 20 Jahre
€21,753,340
€26,291,329
+19.4%Erlöszuwachs im Jahr 1
1.3 JahrAmortisationsdauer verkürzt um
20.5%Eigenkapital-IRR, optimistischer Betrieb + zinsvergünstigtes Fremdkapital
Die beiden Hebel sind voneinander unabhängig. Rechnet man das optimistische Betriebsszenario mit Senior-Fremdkapital zu 6,5 % — dem Niveau, das eine EBRD- oder IFC-Fazilität mit First-Loss-Absicherung durch die EU Ukraine Investment Framework impliziert und mit dem jede vergleichbare ukrainische Transaktion finanziert wurde —, so steigt die Rendite auf das Eigenkapital weiter:
Eigenkapital-IRR, optimistischer Betrieb + zinsvergünstigtes Fremdkapital
20.5%
Minimaler Schuldendienstdeckungsgrad (DSCR)
2.01x
Wovon das optimistische Szenario abhängt
Eigenkapital-IRR in Abhängigkeit vom abendlichen Erlösniveau (€/MWh)
19012.7%
20515.8%
21818.6%
23522.2%
25025.6%
Eigenkapital-IRR in Abhängigkeit von den Zyklen pro Jahr
33015.4%
34516.7%
36518.6%
38019.9%
Was dieses Szenario zunichtemachen würde
Drei Dinge. Erstens würde anhaltende landesweite Bewölkung das mittägliche Preistief überall gleichzeitig abflachen; der Spread würde sich dann verengen und nicht bloß die Bezugsquelle wechseln. Zweitens fällt auf aus dem Netz bezogene Ladeenergie das volle Netzentgelt von 713,68 ₴/MWh an, während dies für Solarladung hinter dem Zählpunkt nicht gilt — die Marge auf zugekaufter Energie ist damit strukturell dünner und stärker einer Tariferhöhung ausgesetzt. Drittens beansprucht ein Betrieb mit 365 statt 330 Zyklen pro Jahr die Batterie stärker; wir haben den Kapazitätsverlust auf Grundlage der Lieferantengarantie bei 2 % pro Jahr gehalten, doch bei höherem Energiedurchsatz kommt es auf diese Garantie am meisten an. Als die Zahl, gegen die abgesichert werden sollte, betrachten wir das Basisszenario und nicht dieses.
Stromspeicherkosten (LCOS)
€87/MWhStromspeicherkosten (LCOS)
Berechnet auf der Energieverschiebungs-Basis von Ember bei einem Diskontsatz von 11 % und ohne die Kosten der Ladeenergie. Dies ist der Mindest-Spread, den die Batterie erzielen muss, um allein im Speicherbetrieb die Kosten zu decken; der angenommene Spread von 180 €/MWh bietet dazu einen erheblichen Puffer.
Zur Einordnung: Damodaran beziffert die gesamte Eigenkapital-Risikoprämie der Ukraine zum Januar 2026 auf 19,77 %, und ukrainische Energietransaktionen streben typischerweise einen Eigenkapital-IRR von 14–16 % an, wenn das Senior-Fremdkapital durch eine internationale Finanzinstitution garantiert ist. Das größere Projekt erreicht diese Bandbreite im optimierten Szenario; das kleinere ist als replizierbares Pilotprojekt und nicht als renditemaximierendes Vehikel positioniert.
8. Anlagenlayout und Bildmaterial
Der nachstehende Lageplan ist maßstabsgerecht anhand der indikativen Grundstücksmaße gezeichnet. Beide Standorte folgen derselben Anordnung: ein technischer Streifen entlang der nördlichen Grundstücksgrenze mit dem Batteriebereich, den Wechselrichter-Skids, dem Betriebs- und Wartungsraum und der Messumspannstation, während der Solarpark die übrige Fläche in durch Wartungswege getrennten Blöcken einnimmt. Die Platzierung der Batterie unmittelbar neben der Umspannstation hält die Mittelspannungskabelwege kurz und erlaubt es, dass Batterie und Solarpark einen gemeinsamen Anschlusspunkt nutzen, wie es das Gesetz Nr. 4213-IX zulässt.
Skids für Wechselrichter (PCS) / Mittelspannungstransformator
2
Netzanschlussspannung
35 kV
Flächenbedarf
1.55 ha/MWp
Die Maße sind indikativ und stehen unter dem Vorbehalt der endgültigen Grundstücksvermessung, der geotechnischen Untersuchung und der technischen Anschlussbedingungen für den Netzanschluss. Der Reihenabstand von 5,6 m ist so gewählt, dass die gegenseitige Verschattung der Reihen zur Wintersonnenwende bei einem fest aufgestellten System in dieser Breitenlage begrenzt bleibt; der endgültige Abstand folgt der Verschattungsstudie in PVsyst. Der Batteriebereich ist separat umzäunt und gehärtet, und die Speicherflüsse werden gesondert gemessen, was für Anlagen an einem gemeinsamen Standort verpflichtend ist.
Referenzaufnahmen
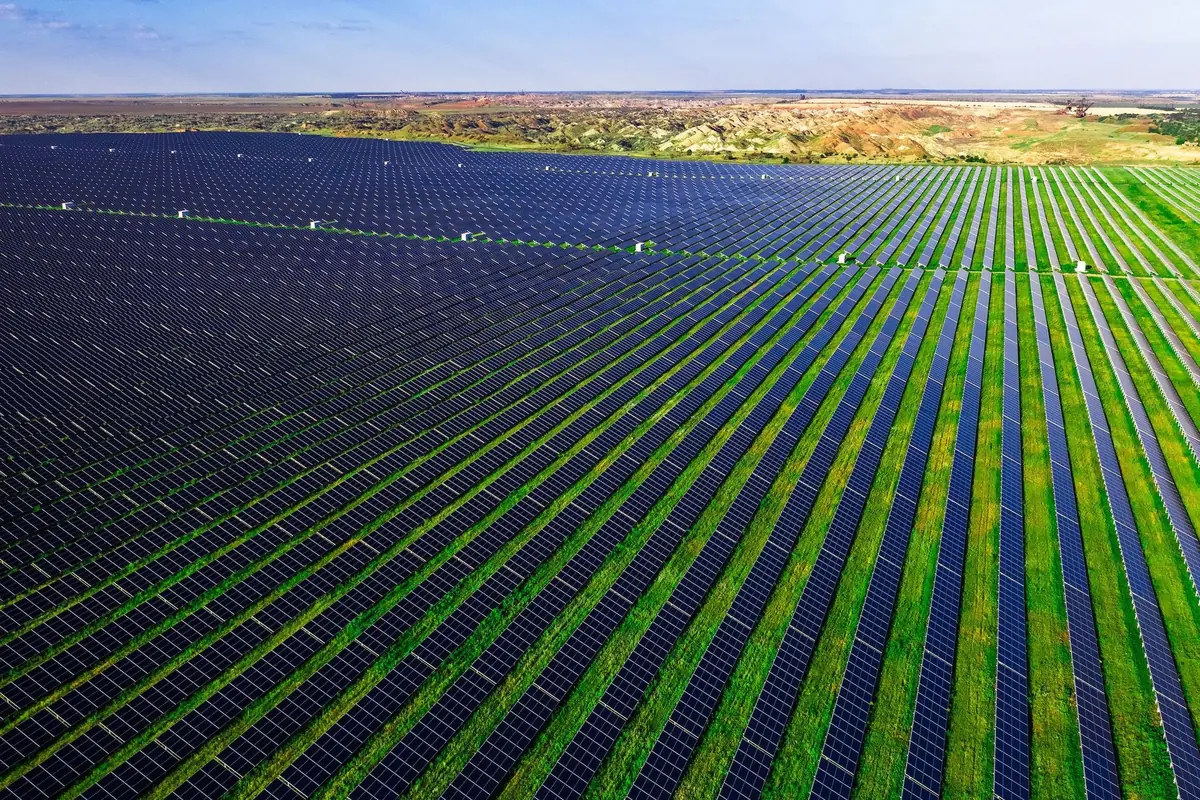
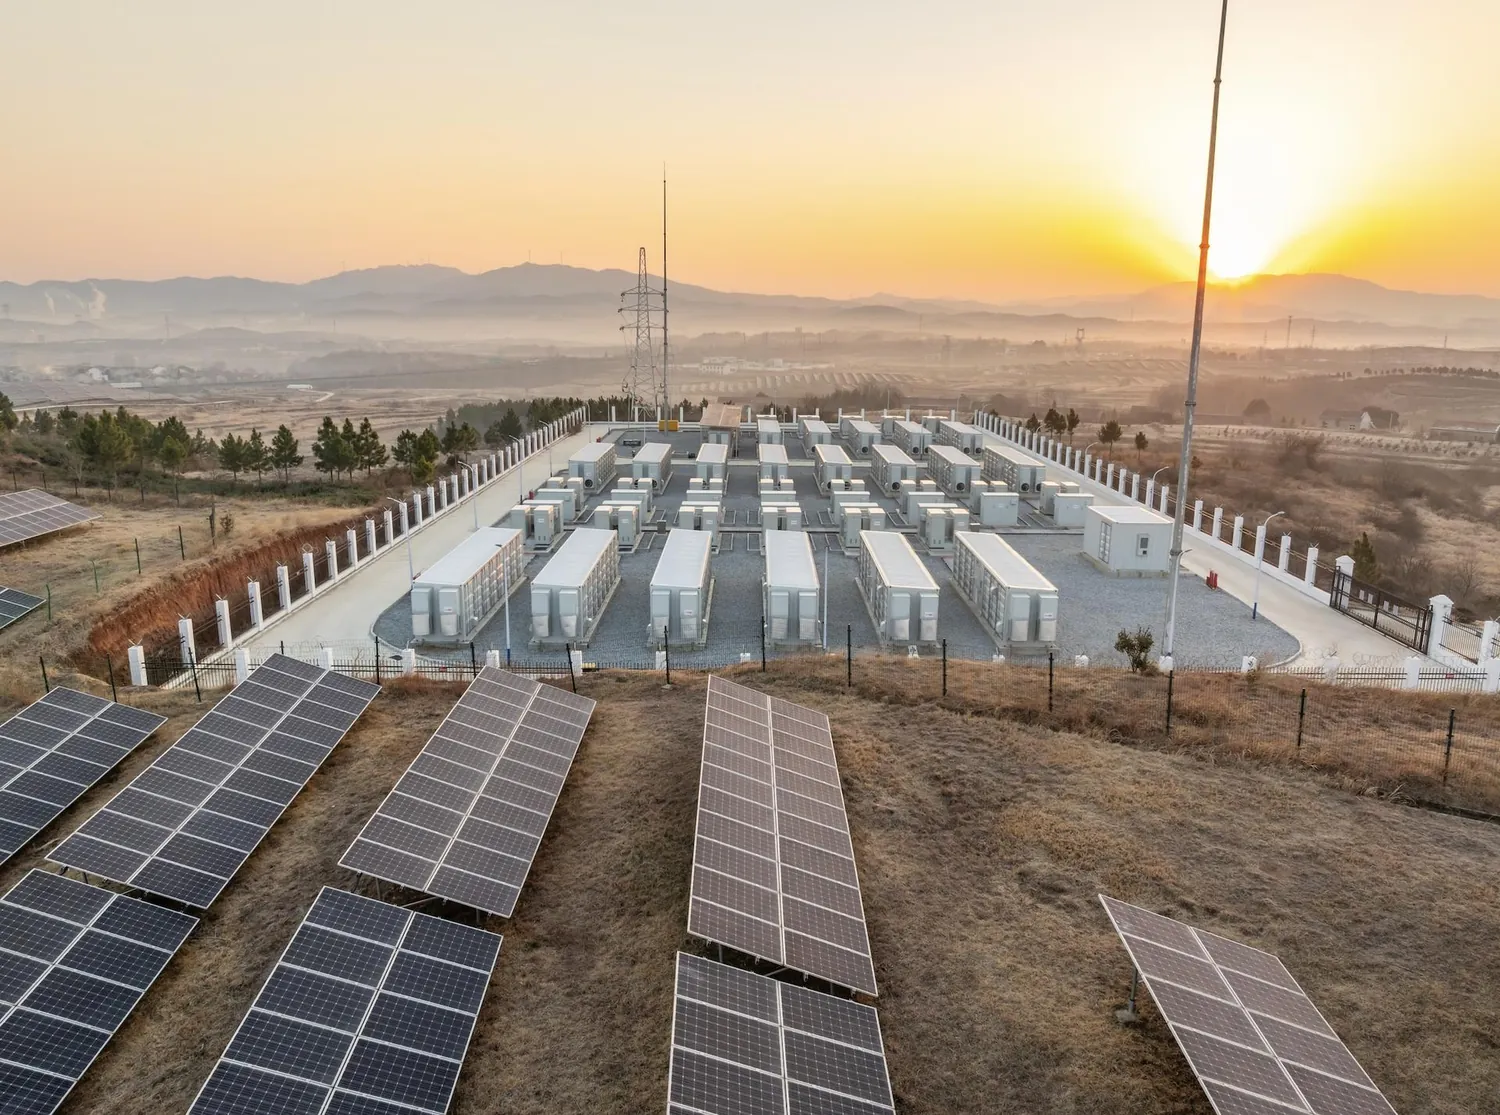
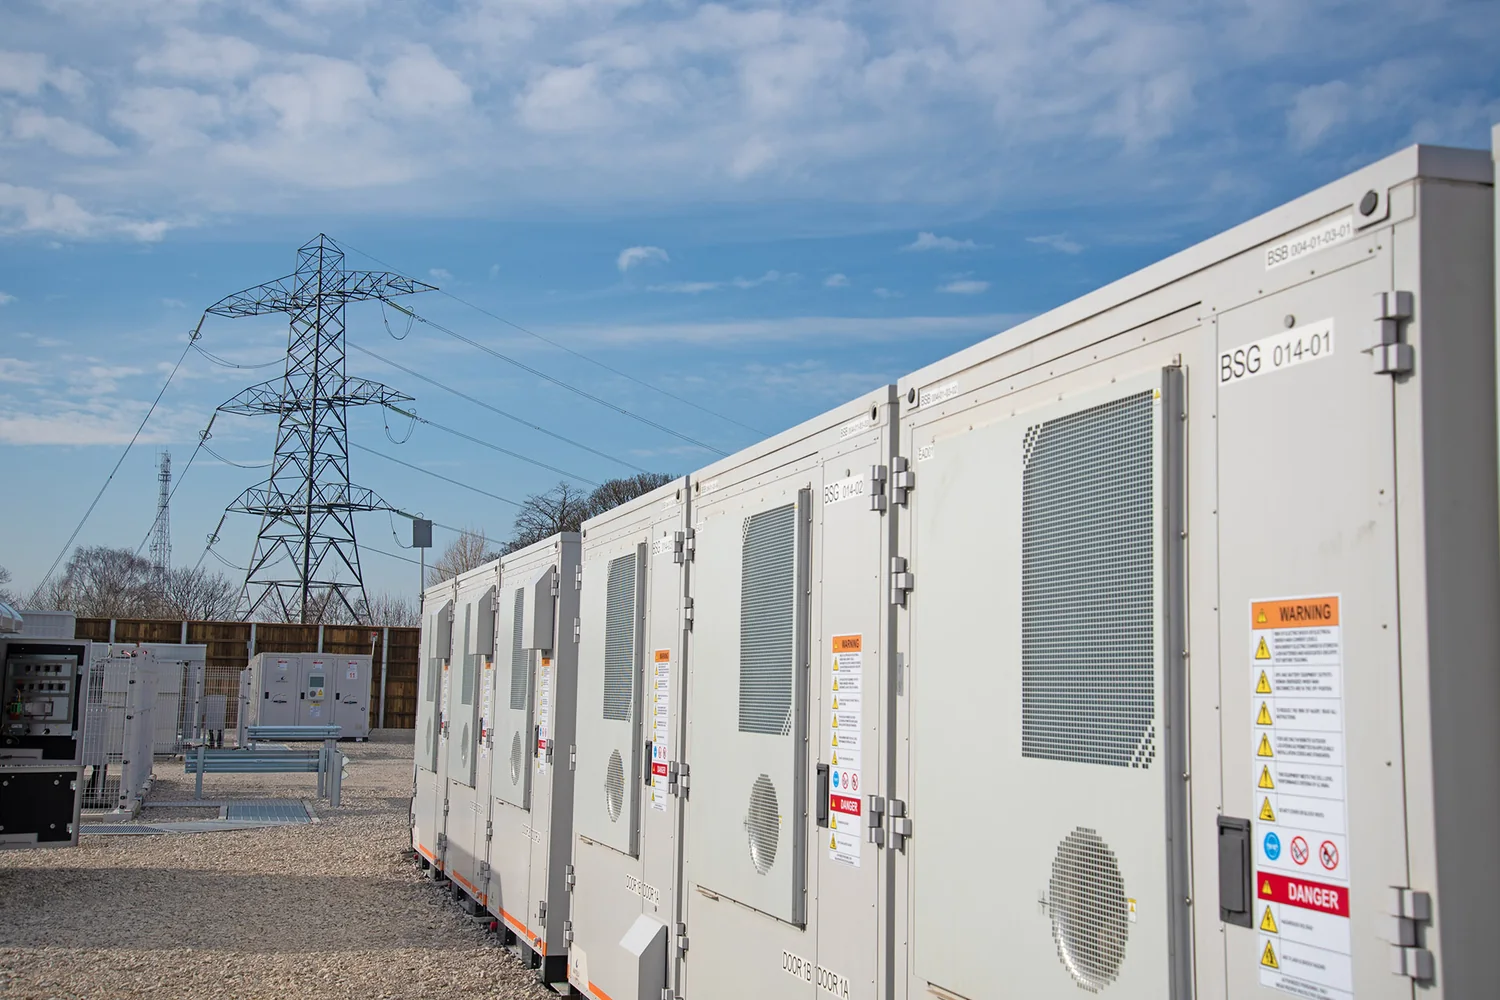
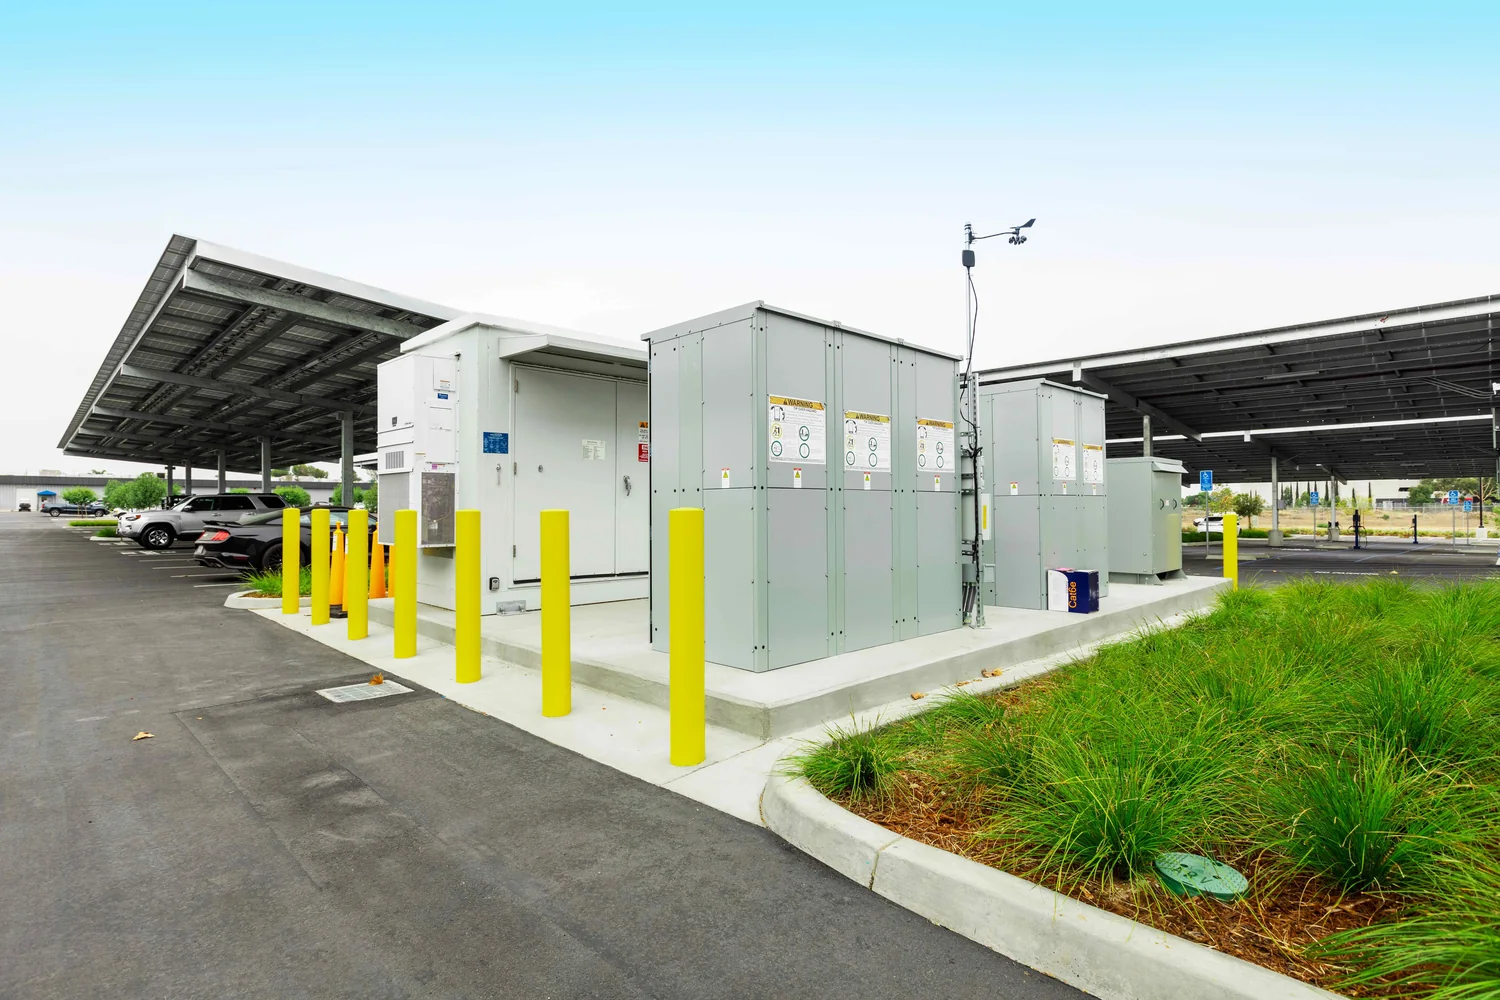
Solarpark und Batteriebereich am gemeinsamen Standort, aus der Luft gesehenBodenmontierter Solarpark, Reihen mit fester AufstellungContainerisierte Batterieeinheiten im umzäunten SpeicherarealSkid für Leistungsumwandlung und MittelspannungstransformatorPhotovoltaik-Modulfeld, Detail des Montagesystems
Fotografien vergleichbarer, in Betrieb befindlicher Anlagen, die die bauliche Erscheinung des Kraftwerks veranschaulichen sollen. Es handelt sich nicht um Aufnahmen dieses Standortes, der noch nicht errichtet ist.
9. Regulatorischer Rahmen und Genehmigungen
Die Ukraine hat zügig gehandelt, um Batteriespeicher bankfähig zu machen. Die nachstehenden Regelungen sind diejenigen, die dieses Projekt maßgeblich prägen.
Lizenzierung von Speicheranlagen
Nach dem seit März 2026 geltenden Gesetz Nr. 4777-IX ist eine Speicherlizenz nur erforderlich, wenn ein einzelner Standort 5 MW überschreitet. Beide Projekte liegen an oder unter dieser Schwelle und benötigen daher keine Speicherlizenz der Regulierungsbehörde.
Gemeinsame Nutzung eines Anschlusspunktes
Das Gesetz Nr. 4213-IX erlaubt Erzeugung und Speicherung, sich einen einzigen Netzanschluss zu teilen, und hat die lizenzfreie Erzeugungsschwelle bis zum 1. Januar 2028 auf 20 MW angehoben. Eine separate kommerzielle Messung der Speicherflüsse ist verpflichtend und in den Investitionskosten enthalten.
Auktionskategorie Solar plus Speicher
Eine eigene Auktionskategorie reserviert mindestens 10 % des jährlichen Fördervolumens für Solar plus Speicher, mit Förderung bis 2034 und einer Obergrenze von 0,12 €/kWh. Voraussetzung ist eine Speicherleistung von mindestens 80 % der Solarkapazität sowie mindestens 2 kWh Speicherkapazität pro kW Solarleistung. Beide Konfigurationen wurden gezielt so dimensioniert, dass sie beide Kriterien erfüllen.
Flexibilitäts- und Kapazitätsauktion
Ukrenerho hat im Juli 2026 Entwurfsunterlagen für eine Ausschreibung über 1.505 MW neuer manövrierfähiger Kapazität in vier regionalen Losen veröffentlicht, mit fünfjähriger Förderdauer und einer Obergrenze von 0,2792 €/kWh. Dies ist eine potenzielle zweite kontrahierte Erlösquelle und in keinem unserer drei Szenarien berücksichtigt.
Besteuerung
Die Körperschaftsteuer beträgt 18 %. Importierte Solar- und Speicheranlagen sind von Mehrwertsteuer und Zoll befreit. Eine beschleunigte Abschreibung erlaubt es, Maschinen und Anlagen bis Ende 2030 über zwei Jahre abzuschreiben, was den Cashflow der frühen Jahre schützt — dies ist im Modell berücksichtigt. Auf Dividenden an einen nicht gebietsansässigen Gesellschafter fallen 15 % Quellensteuer an, die nach dem Doppelbesteuerungsabkommen Ukraine–Zypern auf 5 % reduziert werden kann, sofern der Gesellschafter mindestens 20 % der Anteile hält.
Holdingstruktur
Eine ukrainische Gesellschaft mit beschränkter Haftung hält den Grundstückspachtvertrag, den Netzanschluss und die Genehmigungen; sie wird ihrerseits von einer EU-Holdinggesellschaft gehalten, über die das Anlegerkapital eingebracht wird. Die Rückführung von Dividenden unterliegt weiterhin den kriegsrechtlichen Beschränkungen der Nationalbank der Ukraine, was als offener Punkt offengelegt wird.
10. Risikoregister
Das nachstehende Register ist bewusst unverblümt gehalten. Zwei Risiken sind tatsächlich schwerwiegend und auf Projektebene nicht vollständig beherrschbar.
Kennzahl
Schweregrad
Risikominderung
Militärisches Risiko und Risiko physischer Anlagenschäden
Hoch
Beide Standorte liegen bewusst abseits der Kontaktlinie — der Oblast Odessa im Südwesten und der Oblast Poltawa im Landesinneren, letzterer mehrere Hundert Kilometer von der Front entfernt. Die Container werden verteilt aufgestellt, mit Schutzwällen versehen und separat eingezäunt; für den Objektschutz sind 35.000–45.000 € pro Jahr budgetiert. Dieses Risiko lässt sich nicht ausschließen: Ukrainische Energieinfrastruktur ist landesweit angegriffen worden, auch tief im Hinterland, und Anleger sollten von einer nicht unerheblichen Wahrscheinlichkeit eines Totalverlusts ausgehen.
Verfügbarkeit einer Kriegsrisikoversicherung
Hoch
Stand Anfang 2026 ist eine kommerzielle Kriegsrisikoversicherung für ukrainische Energieinfrastruktur praktisch nicht verfügbar. Die Risikominderung besteht in einer First-Loss-Garantie der EU Ukraine Investment Framework oder einem multilateralen Produkt zur Absicherung politischer Risiken sowie in einer staatlichen Kompensation von bis zu 10 Mio. ₴, die bei dieser Projektgröße unerheblich ist. Wird keine Garantie erlangt, trägt das Eigenkapital dieses Risiko.
Marktpreisrisiko und Verengung der Spreads
Mittel
Mit dem Zubau von Speicherkapazität wird sich der Intraday-Spread verengen. Risikomindernd wirken die CfD-Untergrenze aus der Auktion, die Flexibilitätsauktion sowie eine Entladedauer von vier Stunden, die ein breiteres Zeitfenster erfasst als ein Zwei-Stunden-System. Die Sensitivitätstabelle quantifiziert diese Exponierung unmittelbar.
Währungsinkongruenz
Mittel
Die Erlöse werden in Hrywnja erzielt, während Fremdkapital und Anlegerrenditen in Euro anfallen. In der Ukraine existiert kein tiefer Markt für langfristige Absicherungen. Teilweise mindernd wirkt, dass die Großhandelspreise historisch der euro-denominierten Importparität gefolgt sind und dass die regulatorische Preisobergrenze periodisch nach oben angepasst wird.
Änderungen der Regulierung und der Preisobergrenze
Mittel
Die abendliche Preisobergrenze ist der bedeutendste Bestimmungsfaktor des Aufwärtspotenzials. Die Obergrenzen wurden mehrfach angepasst, zuletzt im Mai 2026 nach oben, und die politische Richtung wies zuletzt in Richtung Liberalisierung. Eine Anpassung nach unten würde die Renditen erheblich schmälern.
Investitionskosten und Lieferkette
Mittel
Schlüsselfertiger EPC-Vertrag zum Festpreis mit Vertragsstrafen, Beschaffung bei Tier-1-Lieferanten und eine Reserve für Unvorhergesehenes von 10 %. Die Preise für Batteriesysteme sind in Europa im Jahresvergleich um 37 % gefallen, sodass das Kostenrisiko nach unten geneigt ist.
Kosten und Zeitpunkt des Netzanschlusses
Niedrig
Der Ansatz für den Netzanschluss ist eine Schätzung, bis der Verteilnetzbetreiber die technischen Anschlussbedingungen erteilt. Die gemeinsame Nutzung des bestehenden Anschlusspunktes des Solarparks begrenzt die Exponierung erheblich. Als offener Punkt vor der endgültigen Investitionsentscheidung gekennzeichnet.
Technologieleistung und Degradation
Niedrig
Eine 20-jährige Kapazitätsgarantie des Lieferanten mit einem garantierten Kapazitätsverlust von höchstens 2 % pro Jahr sowie Vertragsstrafen bei Unterschreitung des Round-Trip-Wirkungsgrads. Der parasitäre Eigenverbrauch der Klimatisierung bei kaltem Klima ist die technisch am wenigsten belastbar bestimmte Variable und wird gemeinsam mit dem Lieferanten modelliert.
11. Umsetzungszeitplan
Monate 1–4Grundstückspacht gesichert, technische Anschlussbedingungen für den Netzanschluss erhalten, Genehmigungen und Umweltprüfung abgeschlossen
Monate 4–7EPC-Ausschreibung und Zuschlagserteilung, Finanzierungsdokumentation unterzeichnet, Auktionsgebot eingereicht
Monate 7–13Bau des Solarparks, Lieferung und Installation der Batteriecontainer, Netzarbeiten
Monate 13–15Inbetriebnahme, Konformitätsprüfung nach Netzanschlussregeln, Marktregistrierung
Ab Monat 15Kommerzieller Betrieb, Handelsoptimierung, vierteljährliche Anlegerberichterstattung
12. Wirkung und ESG
Die Wirkungsargumentation für Batteriespeicher in der Ukraine ist außergewöhnlich unmittelbar. Jede Megawattstunde, die vom mittäglichen Solarüberschuss in die Abendspitze verschoben wird, verdrängt Erzeugung, die andernfalls aus fossilen Spitzenlastkraftwerken oder aus Importen stammen würde — und das genau in den Stunden, in denen das System am stärksten belastet ist.
4,380 t CO₂eVermiedenes CO₂, jährliches Äquivalent
5,500Während der Abendspitze versorgte Haushalte
4,421 MWh pro JahrSolarenergie, die gespeichert und nicht abgeregelt oder zu Preisen nahe null verkauft wird
Netzresilienz
Die Ukraine hat durch anhaltende Angriffe einen erheblichen Teil ihrer regelbaren Kapazität verloren, und rollierende Abschaltungen waren in den vergangenen Wintern Routine. Dezentrale Batteriespeicher gehören zu den schnellsten und widerstandsfähigsten Möglichkeiten, Kapazität für die Abendspitze wiederherzustellen; genau deshalb sind sie eine Priorität für die Energiegemeinschaft, die EBRD und die EU Ukraine Investment Framework.
13. Annahmen, Quellen und Haftungsausschluss
Jede quantitative Aussage auf dieser Seite lässt sich auf eine der nachstehenden Quellen oder auf das darauf aufbauende Finanzmodell zurückführen. Wo ein Wert nicht anhand einer Primärquelle verifiziert werden konnte, haben wir dies im jeweiligen Abschnitt kenntlich gemacht, anstatt eine Schätzung als Tatsache darzustellen.
Alle Euro-Beträge sind zum Kurs von 1 € = 51,0 ₴ umgerechnet, dem Mittelkurs für Juli 2026.
Offene Punkte vor der endgültigen Investitionsentscheidung
Vier Eingangsgrößen sind weiterhin unverifiziert und werden benannt statt geglättet: das endgültige Netzanschlussentgelt des Verteilnetzbetreibers; die Marge und die Laufzeit des Senior-Fremdkapitals, die keine internationale Finanzinstitution für die Ukraine veröffentlicht; die Versicherbarkeit der Anlage gegen Kriegsrisiken, die derzeit zweifelhaft ist; sowie der parasitäre Eigenverbrauch der Klimatisierung bei kaltem Klima, für den wir bis zur Modellierung durch den Lieferanten pauschal 2–4 % des Energiedurchsatzes ansetzen.
Dieses Dokument dient ausschließlich Informationszwecken und stellt weder ein Angebot zum Verkauf noch eine Aufforderung zum Kauf von Wertpapieren dar; es ist auch keine Anlage-, Rechts- oder Steuerberatung. Zukunftsbezogene Angaben sind modellierte Projektionen auf Grundlage der genannten Annahmen und werden von den tatsächlichen Ergebnissen abweichen. Ukrainische Energieprojekte sind mit Risiken verbunden, die unter anderem bewaffnete Konflikte, die Zerstörung von Vermögenswerten, die Nichtkonvertierbarkeit der Währung, regulatorische Änderungen und den Ausfall von Vertragspartnern umfassen. Anleger können den gesamten investierten Betrag verlieren. Potenzielle Anleger sollten unabhängigen Rat einholen und sich vor der Bereitstellung von Kapital von der Richtigkeit jeder einzelnen Annahme überzeugen.