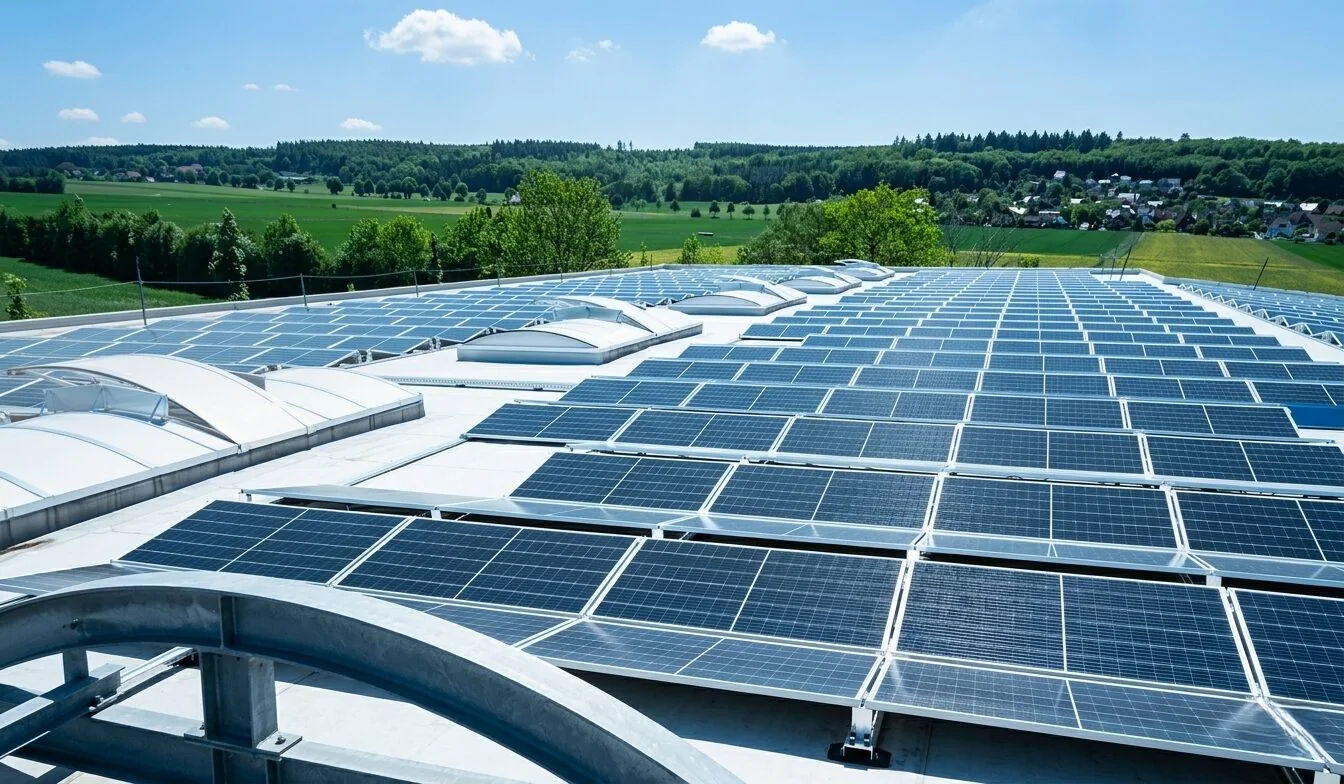
Bateryjny magazyn energii 5 MW / 20 MWh wraz z farmą fotowoltaiczną o mocy 6,2 MWp. Konfiguracja flagowa: lepsze efekty skali, IRR kapitału własnego na poziomie 12,3% oraz minimalny DSCR 1,51x w bazowym scenariuszu rynkowym (merchant), na terenie położonym głęboko w głębi kraju.
Kompletna dokumentacja projektu dla inwestorów instytucjonalnych i indywidualnych. Każda wartość przedstawiona poniżej wynika z modelu finansowego podsumowanego na tej stronie; źródła pierwotne wymieniono na końcu dokumentu.
1. Podsumowanie zarządcze
Magazyn energii elektrycznej (BESS) o mocy 5 MW i pojemności 20 MWh w technologii litowo-żelazowo-fosforanowej (LFP), zlokalizowany wspólnie z naziemną farmą fotowoltaiczną o mocy 6,2 MWp w okolicach Łubni w obwodzie połtawskim. Podwojenie skali konfiguracji odeskiej poprawia każdy wskaźnik jednostkowy: nakłady inwestycyjne na magazyn spadają z 190 € do 175 € za kWh, koszty stałe rozkładają się na o 67% większy wolumen, a IRR kapitału własnego w scenariuszu bazowym rośnie z 9,6% do 12,3% przy minimalnym DSCR na poziomie 1,51x. Dwie rzeczy odróżniają tę lokalizację od odeskiej. Obwód połtawski leży głęboko w głębi kraju, kilkaset kilometrów od linii styczności bojowej, co istotnie obniża ryzyko fizycznego uszkodzenia aktywów i jest głównym powodem, dla którego traktujemy ten projekt jako flagowy. Z drugiej strony centralna Ukraina otrzymuje mniej promieniowania słonecznego — modelujemy 1 150 kWh/kWp wobec 1 300 kWh/kWp na południu — dlatego farma fotowoltaiczna pokrywa 60% energii ładowania, a nie 68%, a różnica kupowana jest z sieci w południowym minimum cenowym. Ponieważ minimum to jest bliskie zeru, taka substytucja kosztuje bardzo niewiele: niższy uzysk obniża IRR kapitału własnego w scenariuszu bazowym o około jeden punkt procentowy, co uznajemy za korzystną wymianę w zamian za ograniczenie ryzyka wojennego.
2. Teza inwestycyjna: w jaki sposób aktywo generuje przychody
Ukraina ma dziś jedną z najbardziej skrajnych krzywych cen dobowych w Europie. Rozproszona fotowoltaika rozwinęła się na tyle szybko, że w godzinach południowych ceny hurtowe spadają niemal do zera, podczas gdy wieczorne zapotrzebowanie musi być nadal pokrywane przez deficytowe moce dyspozycyjne po cenach zbliżonych do limitu regulacyjnego. Aktywo zostało zaprojektowane właśnie w celu monetyzacji tej różnicy.
1
Ładowanie w godzinach południowych
W przybliżeniu między 10:00 a 16:00 farma fotowoltaiczna zasila magazyn po stronie wewnętrznej licznika. Ewentualny deficyt uzupełniany jest energią z sieci po cenie z południowego minimum, która w dniu referencyjnym wyniosła poniżej 7 €/MWh.
2
Utrzymanie ładunku w godzinach przejściowych
Magazyn pozostaje w pełni naładowany przez popołudniowy wzrost zapotrzebowania, gdy ceny sieciowe rosną. System czterogodzinny może utrzymać pełny ładunek, zamiast być zmuszonym do wcześniejszego rozładowania.
3
Rozładowanie w wieczornym szczycie
Między 19:00 a 23:00 pełne 12 MWh (20 MWh w przypadku większego projektu) sprzedawane jest na rynku dnia następnego (RDN) i rynku dnia bieżącego (RDB) po dobowym maksimum cenowym.
4
Nakładanie przychodów z usług systemowych
Poza oknem arbitrażowym falownik może świadczyć usługę rezerwy odbudowy częstotliwości na rzecz Ukrenerho, które kontraktuje kilkaset MW automatycznej rezerwy odbudowy częstotliwości (aFRR) na okres 2026–2030.
Zaobserwowany spread arbitrażowy
Okno ładowania Okno rozładowania
€1/MWhNajtańsze 4 godziny
€236/MWhNajdroższe 4 godziny
€235/MWhSpread między szczytem a minimum
€111/MWhŚrednia dobowa
115xStosunek wieczór / południe
Ceny na rynku dnia następnego dla obszaru rynkowego UA-IPS, dzień dostawy 1 sierpnia 2026 r. Średnia dobowa na poziomie 110,9 €/MWh jest zbliżona do średniej za cały rok 2025 wynoszącej 103,8 €/MWh, zatem mamy do czynienia z typowym poziomem cen o skrajnym profilu dobowym, a nie z dniem odstającym.
Dlaczego cztery godziny, a nie dwie
Nasza pierwsza wersja modelu zakładała magazyn dwugodzinny i dawała nieatrakcyjne IRR kapitału własnego na poziomie 5,4%. Przyczyna jest strukturalna: przy zaledwie dwóch godzinach magazynowania większość produkcji farmy fotowoltaicznej musi być sprzedawana bez magazynowania, dokładnie w godzinach południowych, w których ukraińskie ceny spadają niemal do zera. Niezmagazynowana energia słoneczna z godzin południowych jest na Ukrainie niemal bezwartościowa. Wydłużenie czasu rozładowania do czterech godzin pozwala zmagazynować prawie całość tej produkcji, obniża jednostkowy koszt magazynu na kWh i niemal podwaja zwrot z kapitału własnego przy zastosowanej dźwigni. Farma fotowoltaiczna została celowo zwymiarowana nie większa, niż pozwalają na to kryteria kwalifikowalności aukcyjnej, ponieważ dodatkowa moc PV powyżej zdolności absorpcyjnej magazynu podnosi nakłady inwestycyjne, nie zwiększając istotnie przychodów.
3. Ukraiński rynek energii elektrycznej
Ukraiński rynek hurtowy funkcjonuje od 2019 r. w oparciu o unijny model rynku dnia następnego, rynku dnia bieżącego i rynku bilansującego, a sieć jest zsynchronizowana z systemem Europy kontynentalnej od marca 2022 r. Trzy cechy czynią go wyjątkowo atrakcyjnym dla magazynowania energii.
Skrajna zmienność cen w ciągu doby
Wojenne zniszczenia mocy dyspozycyjnych w połączeniu z szybkim rozwojem rozproszonej fotowoltaiki powodują, że spread między szczytem a minimum regularnie przekracza 200 €/MWh — czyli kilkakrotnie więcej niż spread dostępny w Niemczech czy w Polsce.
Wysoki i rosnący limit cenowy
Od 1 maja 2026 r. regulator ustanowił jednolity limit cenowy w wysokości 15 000 ₴/MWh na rynku dnia następnego i rynku dnia bieżącego oraz 17 000 ₴/MWh na rynku bilansującym, zastępując dotychczasowe limity zróżnicowane w czasie. Dolny limit na rynku dnia następnego wynosi 10 ₴/MWh, dzięki czemu okno arbitrażowe jest szerokie w obu kierunkach.
Wyraźne wsparcie polityki publicznej dla magazynowania energii
Ukraina wprowadziła ustawowo dedykowaną kategorię aukcyjną „fotowoltaika z magazynem energii”, przeprowadza przetarg na 1 505 MW nowych mocy elastycznych oraz zwalnia importowane urządzenia magazynujące i fotowoltaiczne z VAT i cła.
Miesięczny indeks cen BASE na rynku dnia następnego
Miesięczny indeks BASE publikowany przez Operatora Rynku, ₴/MWh. Luki odpowiadają miesiącom, dla których nie uzyskaliśmy oficjalnego biuletynu; przedstawiono je jako luki, bez interpolacji. Słupki oznaczone kropką dotyczą części miesiąca. Warto zwrócić uwagę na premię zimową — grudzień 2025 r. i luty 2026 r. to najsilniejsze miesiące dla aktywa rozładowującego się wieczorem.
Wskaźniki referencyjne za cały rok 2025
Wskaźnik
₴/MWh
€/MWh
Indeks cen BASE
5,292
€104
Średnia ważona cena transakcyjna
5,644
€111
Najwyższa cena dobowa
8,221
€161
Najniższa cena dobowa
2,446
€48
Regulacyjne limity cenowe
Wskaźnik
₴/MWh
€/MWh
Rynek dnia następnego i rynek dnia bieżącego, maksimum
15,000
€294
Rynek bilansujący, maksimum
17,000
€333
Rynek dnia następnego i rynek dnia bieżącego, minimum
10
—
Limity obowiązujące od 1 do 30 kwietnia 2026 r.
Przedział czasowy
Rynek dnia następnego i rynek dnia bieżącego, maksimum
Rynek bilansujący, maksimum
00:00–07:00, 11:00–17:00
5,600 ₴
6,600 ₴
07:00–11:00, 23:00–24:00
6,900 ₴
8,250 ₴
17:00–23:00
15,000 ₴
16,000 ₴
Strukturę limitów zróżnicowanych w czasie z kwietnia 2026 r. przedstawiono dla kontekstu, ponieważ pokazuje ona, jak celowo regulator wycenił okno wieczorne: limit dla godzin 17:00–23:00 wynosił już 15 000 ₴/MWh, gdy limit dla godzin południowych ustalono na 5 600 ₴/MWh.
Usługi systemowe
Ukrenerho przeprowadziło aukcję uzupełniającą na okres dostaw 2026–2030, obejmującą 472–555 MW automatycznej rezerwy odbudowy częstotliwości w kierunku ładowania oraz 201–252 MW produktu symetrycznego. Magazyny energii są uprawnione do udziału. W scenariuszu bazowym uwzględniliśmy jedynie konserwatywną kwotę przychodów z usług systemowych, ponieważ wiążąca cena rozliczeniowa tych produktów nie jest publicznie dostępna; zakontraktowana aFRR traktowana jest jako potencjał wzrostu w scenariuszu zoptymalizowanym.
4. Konfiguracja techniczna
Konfiguracja jest celowo konwencjonalna: kontenerowe ogniwa LFP od dostawcy pierwszej ligi, czterogodzinny czas rozładowania oraz jedno wspólne przyłączenie do sieci, za którym znajdują się zarówno magazyn energii, jak i farma fotowoltaiczna.
Wskaźnik
Wartość
Moc znamionowa magazynu
5 MW
Użyteczna pojemność energetyczna magazynu
20 MWh
Czas rozładowania
4 h
Moc farmy fotowoltaicznej
6.2 MWp
Zapotrzebowanie na teren
9.6 ha
Chemia ogniw
Litowo-żelazowo-fosforanowa (LFP), w wykonaniu kontenerowym
Sprawność cyklu (round-trip), AC–AC
90%
Liczba ekwiwalentnych cykli pełnych w roku
330
Degradacja pojemności baterii
2.0% rocznie
Degradacja modułów fotowoltaicznych
0.45% rocznie
Uzysk jednostkowy instalacji fotowoltaicznej
1,150 kWh/kWp
Projektowany okres eksploatacji
20 Rok
Strategia rozbudowy pojemności (augmentacji)
Nie założono; oparto się na 20-letniej gwarancji pojemności udzielonej przez dostawcę
Bilans energetyczny w pierwszym roku
Produkcja z instalacji fotowoltaicznej7,130 MWh
Energia z PV skierowana do magazynu4,421 MWh
Ładowanie z sieci w południowym minimum cenowym2,913 MWh
Energia z PV sprzedana bezpośrednio2,709 MWh
Energia z magazynu wprowadzona do sieci6,600 MWh
Udział ładowania pokryty własną produkcją z PV
60%
Skumulowana EBITDA za 20 lat
109,689 MWh
Magazyn ładowany jest w przeważającej mierze z współzlokalizowanej farmy fotowoltaicznej. Pozostała część energii pobierana jest z sieci w południowym minimum cenowym, co jest atrakcyjne ekonomicznie, a nie stanowi mankamentu: zakup po cenie minimalnej powiększonej o opłaty przesyłowe wciąż pozostawia spread przekraczający 160 €/MWh.
5. Nakłady inwestycyjne
Przedstawione poniżej zestawienie zostało porównane z trzema niezależnymi punktami odniesienia: badaniem kosztów systemowych BloombergNEF z 2025 r. (średnia europejska 154 €/kWh), oddolną kalkulacją Ember dla rynków poza Chinami i Stanami Zjednoczonymi oraz jedynym dużym opublikowanym ukraińskim projektem porównawczym — inwestycją DTEK o mocy 200 MW / 400 MWh, dla której implikowany koszt wynosi 313–350 €/kWh. Nasze wartości mieszczą się celowo pomiędzy europejskim benchmarkiem a ukraińskim projektem porównawczym.
System bateryjny — obudowy, PCS, EMS, system gaszenia pożaru, roboty budowlane i elektryczne€3,500,00043.1%
Rozwój projektu, pozwolenia, obsługa prawna i strukturyzacja podatkowa, inżynier inwestora, opłaty finansowe€520,0006.4%
Przyłączenie do sieci i roboty zewnętrzne€230,0002.8%
Rezerwa na nieprzewidziane wydatki (10%)€738,1009.1%
Kwota / Udział
Wskaźnik
Wartość
Łącznie
€8,119,100
Koszt systemu bateryjnego
€175/kWh
Koszt farmy fotowoltaicznej
€0.505/Wp
VAT importowy i cło
Zwolnienie dla urządzeń fotowoltaicznych i magazynów energii (ustawy nr 3853-IX i 3854-IX)
Importowane urządzenia magazynujące i fotowoltaiczne są na Ukrainie zwolnione zarówno z VAT, jak i z cła — zwolnienie to przedłużono w grudniu 2025 r. Jest to największa pojedyncza dźwignia fiskalna w modelu i została odzwierciedlona w wartościach powyżej. Pozycja dotycząca przyłączenia do sieci ma charakter szacunkowej rezerwy: ostateczny koszt zostanie ustalony dopiero po wydaniu warunków technicznych przez operatora systemu dystrybucyjnego i jest oznaczony jako kwestia otwarta przed podjęciem ostatecznej decyzji inwestycyjnej.
6. Model przychodowy i koszty operacyjne
Przychody składają się z trzech elementów. Dominuje arbitraż realizowany przez magazyn energii; bezpośrednia sprzedaż energii z PV jest z założenia niewielka, ponieważ godziny, w których można sprzedać niezmagazynowaną energię słoneczną, to dokładnie te godziny, w których ukraińskie ceny są najniższe.
Wskaźnik
Kwota
Uwaga
Arbitraż magazynu — energia wprowadzona do sieci w wieczornym szczycie
€1,353,000
6,600 MWh × €205
Bezpośrednia sprzedaż energii z PV poza oknem ładowania
€86,688
2,709 MWh × €32
Usługi systemowe i bilansowanie
€50,013
—
Łączne przychody w pierwszym roku
€1,489,701
Założenia cenowe
Wskaźnik
€/MWh
Cena uzyskana przy wieczornym rozładowaniu
€205
Koszt ładowania w godzinach południowych
€25
Cena uzyskana przy bezpośredniej sprzedaży energii z PV
€32
Są to średnie roczne i wszystkie trzy są konserwatywne w porównaniu z dniem referencyjnym, w którym cztery najdroższe godziny osiągnęły średnio 236 €/MWh, a cztery najtańsze 0,7 €/MWh. Zakładamy, że aktywo uzyskuje przy rozładowaniu 205 €/MWh zamiast zaobserwowanych 236 €/MWh oraz płaci za ładowanie 25 €/MWh zamiast ceny bliskiej zeru, aby uwzględnić miesiące zimowe, w których południowe minimum cenowe jest mniej głębokie, a także niedoskonałość prognozowania.
Koszty operacyjne, pierwszy rok
Wskaźnik
Kwota
Eksploatacja i utrzymanie magazynu energii (2% nakładów inwestycyjnych na magazyn)
€70,000
Eksploatacja i utrzymanie farmy fotowoltaicznej (9 €/kWp)
€55,800
Ubezpieczenie (0,4% nakładów inwestycyjnych)
€32,476
Ochrona fizyczna i zabezpieczenie terenu
€45,000
Zarządzanie aktywem i administracja spółki celowej (SPV)
€48,000
Dzierżawa gruntu
€4,320
Łączne koszty operacyjne
€255,596
Opłaty przesyłowe w wysokości 713,68 ₴/MWh (około 14 €/MWh) od energii pobranej z sieci na potrzeby ładowania oraz opłaty operatora rynku od energii wprowadzonej do sieci modelowane są odrębnie w ramach EBITDA i nie są ujęte w powyższej tabeli.
Od przychodów do EBITDA
€1,489,701Łączne przychody w pierwszym roku
− €255,596Łączne koszty operacyjne
€1,094,108EBITDA w pierwszym roku
7. Zwroty, finansowanie i analiza wrażliwości
Przedstawiamy trzy scenariusze, a nie jedną liczbę. Scenariusz bazowy jest w pełni rynkowy (merchant) i zakłada komercyjną wycenę długu; traktujemy go jako uczciwy dolny pułap. Scenariusz zoptymalizowany odzwierciedla strukturę finansowania, którą faktycznie zastosowano w każdej porównywalnej transakcji na Ukrainie.
Magazyn energii wykonuje cykl codziennie, niezależnie od lokalnej pogody, ponieważ w dni pochmurne ładuje się z sieci w południowym minimum cenowym, a nie z własnej instalacji PV. Finansowanie pozostaje takie samo jak w scenariuszu bazowym, więc poprawa wyników ma charakter wyłącznie operacyjny.
Scenariusz negatywny — dolny pułap kontraktu różnicowego (CfD) z aukcji
Produkcja z PV zakontraktowana po aukcyjnej cenie maksymalnej 120 €/MWh, a cena uzyskana przez magazyn obniżona do 170 €/MWh. To scenariusz, w którym spready rynkowe ulegają kompresji, ale wsparcie państwowe pozostaje w mocy.
Struktura kapitału
Wskaźnik
Wartość
Łączne nakłady inwestycyjne
€8,119,100
Transza kapitału własnego
€2,841,685
Dług senioralny (65%)
€5,277,415
Udział długu senioralnego
65%
Oprocentowanie długu senioralnego
8.5%
Okres kredytowania długu senioralnego
12 Rok
Ani EBOR, ani IFC nie publikują marż ani okresów kredytowania dla ukraińskich kredytów w sektorze energetycznym, dlatego przyjęta w scenariuszu bazowym stopa 8,5% jest naszym szacunkiem, a nie wartością pochodzącą ze źródła. Przedstawiona poniżej analiza wrażliwości na warunki finansowania pokazuje, jak silnie wynik od niej zależy.
Analiza wrażliwości
IRR kapitału własnego wobec ceny uzyskanej w oknie wieczornym (€/MWh)
1604.2%
1807.8%
20512.3%
23017.0%
25521.9%
IRR kapitału własnego wobec odchylenia nakładów inwestycyjnych
-15%18.4%
-7.5%15.1%
Base12.3%
+7.5%10.0%
+15%8.0%
IRR kapitału własnego wobec liczby cykli w roku
2707.1%
3009.7%
33012.3%
36515.5%
40018.7%
IRR kapitału własnego wobec oprocentowania długu senioralnego
5.5%14.9%
6.5%14.1%
7.5%13.2%
8.5%12.3%
9.5%11.5%
Cena uzyskana w oknie wieczornym jest zdecydowanie najbardziej wpływową zmienną, a w dalszej kolejności nakłady inwestycyjne. Poniżej około 160 €/MWh ceny uzyskanej wieczorem scenariusz bazowy przestaje pokrywać wiarygodny koszt kapitału własnego — właśnie dlatego ścieżka aukcyjnego kontraktu różnicowego (CfD) ma znaczenie jako dolny pułap, a nie jedynie jako potencjał wzrostu.
Scenariusz optymistyczny: mieszanie energii z sieci przy niekorzystnej pogodzie
Scenariusz bazowy wiąże magazyn energii z farmą fotowoltaiczną: zakłada 330 ekwiwalentnych cykli pełnych w roku, czyli w przybliżeniu liczbę dni, w których można polegać na tym, że instalacja PV napełni magazyn. Jest to założenie celowo konserwatywne i zaniża ono to, na co aktywo faktycznie jest w stanie się zdobyć.
Dlaczego niekorzystna pogoda nie zatrzymuje arbitrażu
Południowe załamanie cen na Ukrainie nie jest powodowane przez tę elektrownię. Powoduje je jednoczesna produkcja wszystkich instalacji fotowoltaicznych w kraju przy słabym zapotrzebowaniu w godzinach dziennych. Ten sygnał cenowy jest właściwością systemu krajowego i występuje również w dni, w których akurat ta lokalizacja jest zachmurzona. Dlatego w pochmurny dzień magazyn nie stoi bezczynnie w oczekiwaniu na słońce — kupuje energię z sieci w tym samym południowym minimum cenowym i sprzedaje ją w tym samym wieczornym szczycie. Farma fotowoltaiczna przestaje być źródłem energii, a staje się zabezpieczeniem przed kosztem jej zakupu.
Co zmienia się w modelu
Założenia scenariusza optymistycznego
Scenariusz bazowy
Scenariusz optymistyczny
Liczba ekwiwalentnych cykli pełnych w roku
330
365
Cena uzyskana przy wieczornym rozładowaniu
€205/MWh
€218/MWh
Mieszany koszt ładowania w godzinach południowych
€25/MWh
€38/MWh
Energia wprowadzona do sieci
6,600 MWh
7,300 MWh
Energia kupiona z sieci na potrzeby ładowania
2,913 MWh
3,691 MWh
Udział ładowania pokryty własną produkcją z PV
60%
55%
Oprocentowanie długu senioralnego
8.5%
8.5%
Warto zauważyć, że koszt ładowania rośnie z 25 € do 38 €/MWh — i jest to zamierzone. W dniu naprawdę silnego zachmurzenia cały region produkuje mniej energii ze słońca, więc południowe minimum cenowe jest mniej głębokie, a zakup energii droższy. Właśnie obciążenie ceny ładowania utrzymuje ten scenariusz w granicach uczciwości: dodatkowy wolumen kupowany jest przy cieńszej marży, a nie przy tej samej.
Obie dźwignie działają niezależnie. Zestawienie optymistycznego scenariusza operacyjnego z długiem senioralnym wycenionym na 6,5% — czyli na poziomie wynikającym z finansowania EBOR lub IFC z pokryciem pierwszej straty w ramach Instrumentu Inwestycyjnego UE dla Ukrainy, tak jak finansowano każdą porównywalną transakcję na Ukrainie — podnosi zwrot z kapitału własnego jeszcze wyżej:
IRR kapitału własnego wobec ceny uzyskanej w oknie wieczornym (€/MWh)
19012.7%
20515.8%
21818.6%
23522.2%
25025.6%
IRR kapitału własnego wobec liczby cykli w roku
33015.4%
34516.7%
36518.6%
38019.9%
Co mogłoby przeszkodzić w realizacji tego scenariusza
Trzy rzeczy. Po pierwsze, utrzymujące się zachmurzenie w skali całego kraju spłaszczyłoby południowe minimum cenowe wszędzie jednocześnie, a spread uległby zawężeniu, zamiast jedynie zmienić źródło energii. Po drugie, energia kupowana z sieci obciążona jest pełną opłatą przesyłową w wysokości 713,68 ₴/MWh, czego nie dotyczy ładowanie z PV po stronie wewnętrznej licznika, więc marża na energii kupowanej jest strukturalnie cieńsza i bardziej wrażliwa na wzrost taryfy. Po trzecie, praca w reżimie 365 cykli rocznie zamiast 330 obciąża magazyn silniej; utrzymaliśmy degradację pojemności na poziomie 2% rocznie w oparciu o gwarancję dostawcy, ale to właśnie przy wyższym wolumenie ta gwarancja ma największe znaczenie. Za wartość, na której należy oprzeć ocenę ryzyka, uznajemy scenariusz bazowy, a nie ten.
Uśredniony koszt magazynowania (LCOS)
€87/MWhUśredniony koszt magazynowania (LCOS)
Obliczony według metodyki Ember dla przesuwania energii w czasie, przy stopie dyskontowej 11%, z wyłączeniem kosztu energii na ładowanie. Jest to minimalny spread, jaki magazyn musi uzyskać, aby wyjść na zero wyłącznie na części magazynowej; założony spread na poziomie 180 €/MWh zapewnia wobec niego znaczący margines.
Dla kontekstu: według Damodarana całkowita premia za ryzyko kapitału własnego dla Ukrainy wynosi 19,77% na styczeń 2026 r., a ukraińskie transakcje energetyczne zwykle zakładają docelowe IRR kapitału własnego na poziomie 14–16%, gdy dług senioralny objęty jest gwarancją międzynarodowej instytucji finansowej. Większy projekt osiąga ten przedział w scenariuszu zoptymalizowanym; mniejszy pozycjonowany jest jako powtarzalny projekt pilotażowy, a nie wehikuł maksymalizujący zwrot.
8. Plan zagospodarowania terenu i materiał zdjęciowy
Poniższy plan wykonano w skali na podstawie orientacyjnych wymiarów działki. Obie lokalizacje mają ten sam układ: pas techniczny przy północnej granicy terenu, w którym znajdują się obszar magazynu energii, moduły przekształtników, pomieszczenie sterowni oraz stacja pomiarowa, natomiast pozostałą część działki zajmuje farma fotowoltaiczna podzielona na sekcje rozdzielone drogami serwisowymi. Umieszczenie magazynu energii obok stacji skraca odcinki kabli średniego napięcia i pozwala, aby magazyn i farma fotowoltaiczna korzystały ze wspólnego punktu przyłączenia, na co pozwala ustawa nr 4213-IX.
Orientacyjny plan zagospodarowania terenu
Farma fotowoltaiczna Kontener bateryjny Moduł przekształtnika (PCS) / Stacja pomiarowa Pomieszczenie sterowni / O&M Droga wewnętrzna Ogrodzenie zewnętrzne
Wskaźnik
Wartość
Ogrodzona działka
340 × 285 m — 9.7 ha
Powierzchnia farmy fotowoltaicznej
9.6 ha
Rzędy stołów modułowych
36 (3 × 12)
Rozstaw rzędów
5.6 m
Kontenery bateryjne (20 ft)
4
Moduły przekształtników (PCS) / transformatorów SN
2
Napięcie przyłączenia
35 kV
Intensywność zajęcia terenu
1.55 ha/MWp
Wymiary mają charakter orientacyjny i zależą od ostatecznych pomiarów geodezyjnych, badań geotechnicznych oraz warunków technicznych przyłączenia do sieci. Rozstaw rzędów wynoszący 5,6 m został przyjęty tak, aby ograniczyć zacienianie międzyrzędowe w przesileniu zimowym dla systemu o stałym nachyleniu na tej szerokości geograficznej; ostateczny rozstaw wyniknie z analizy zacienienia w programie PVsyst. Obszar magazynu energii jest odrębnie ogrodzony i wzmocniony, a przepływy energii magazynu są mierzone niezależnie, co stanowi obowiązkowy wymóg dla aktywów współzlokalizowanych.
Zdjęcia referencyjne
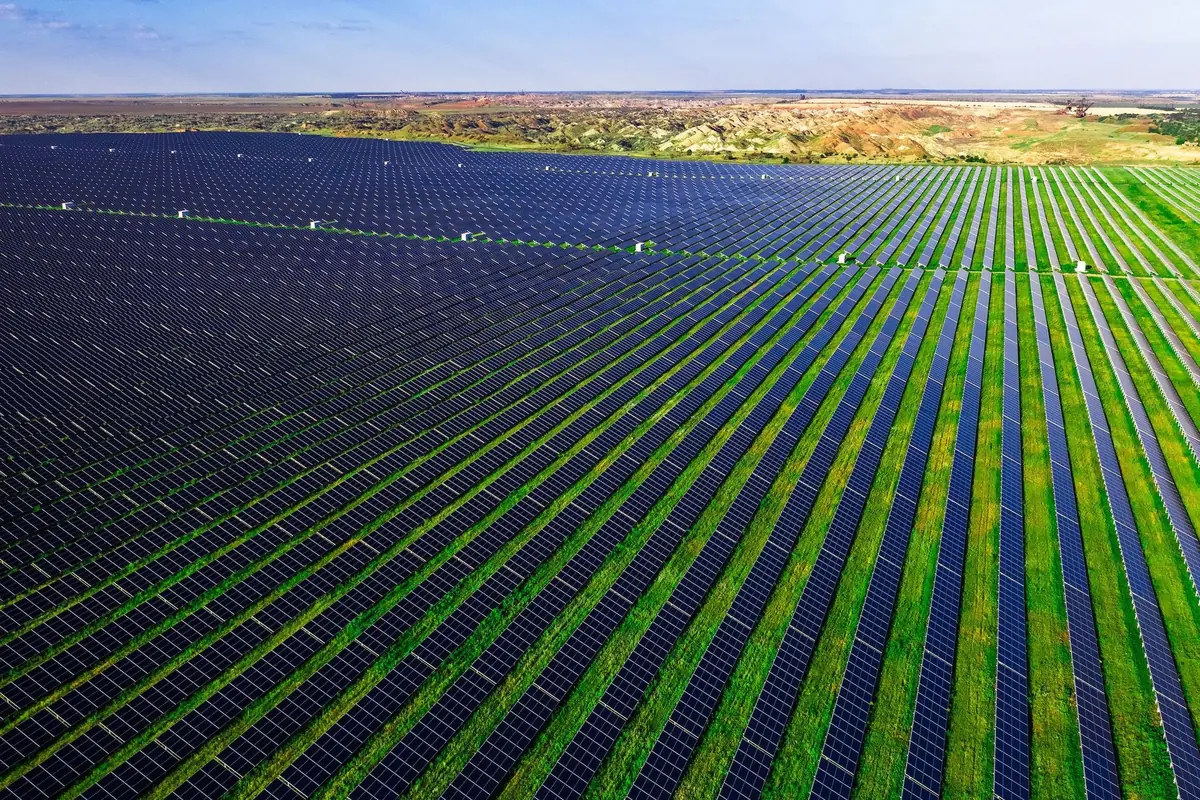
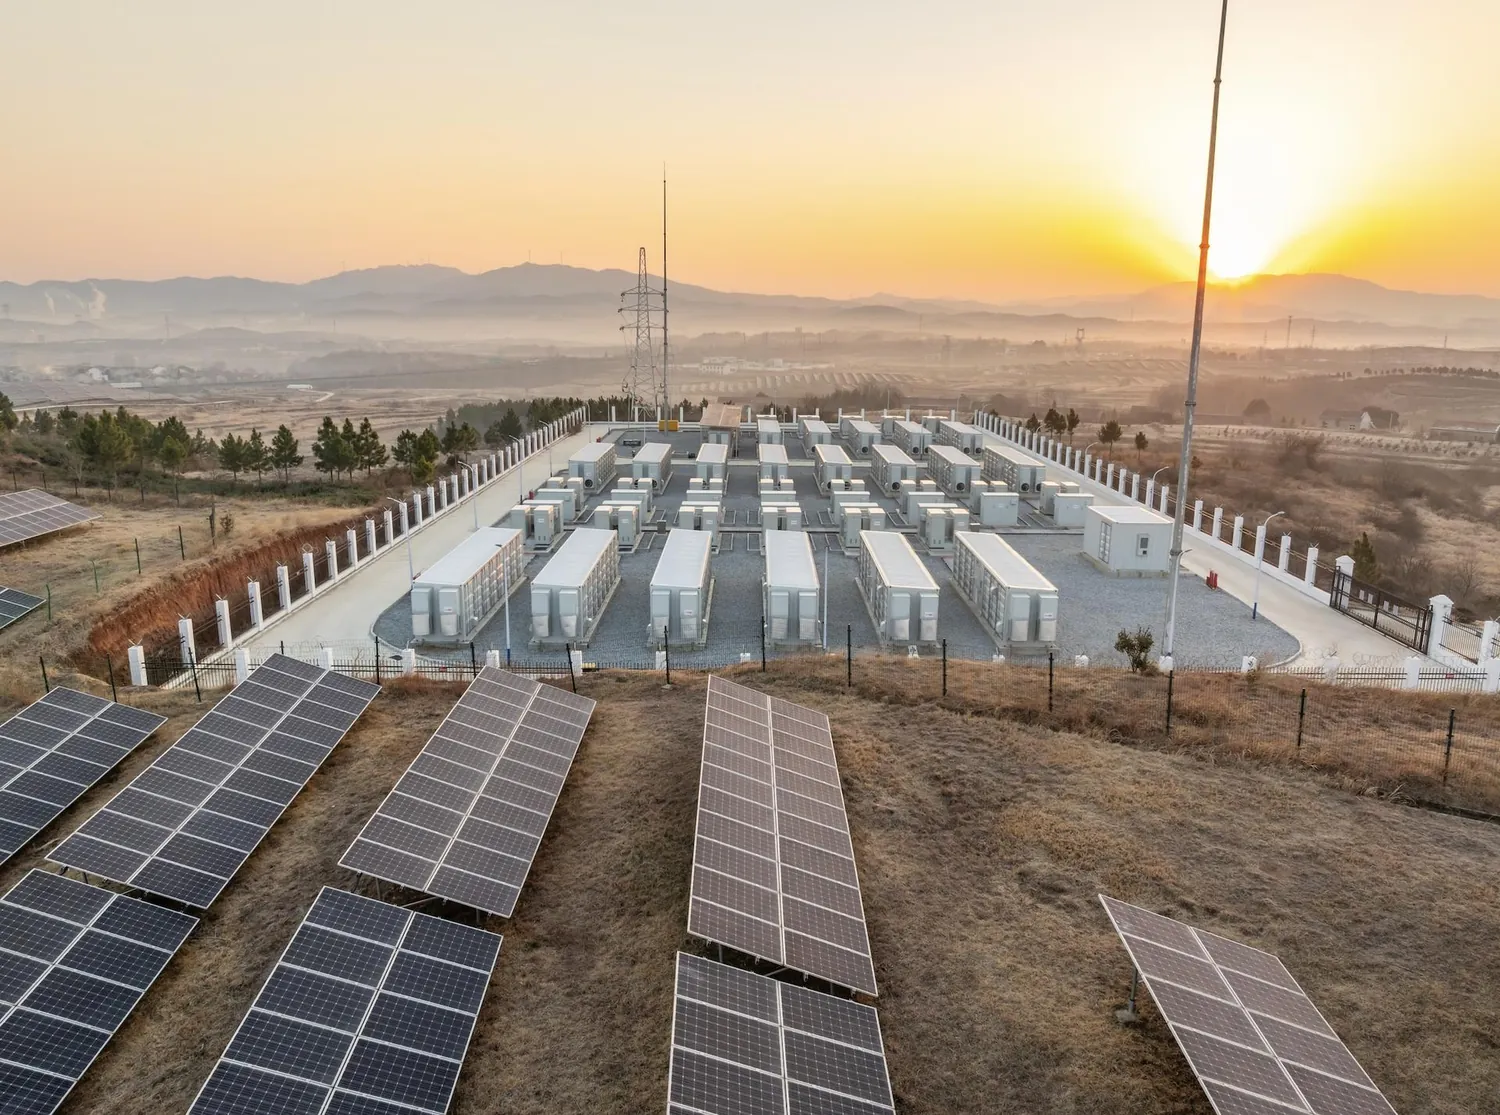
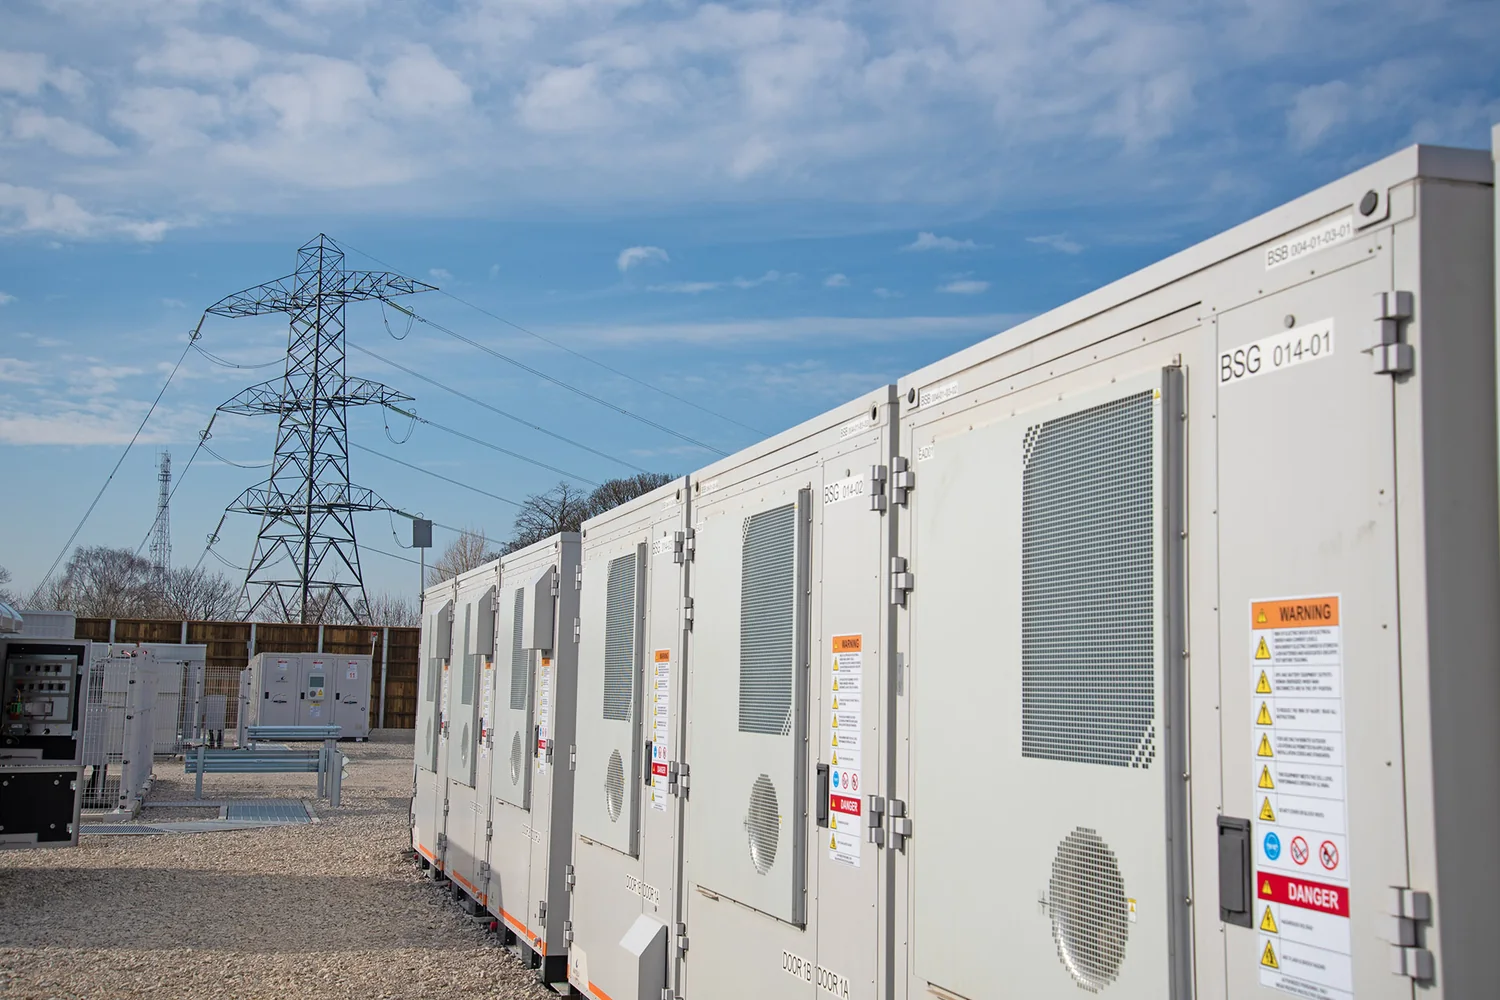
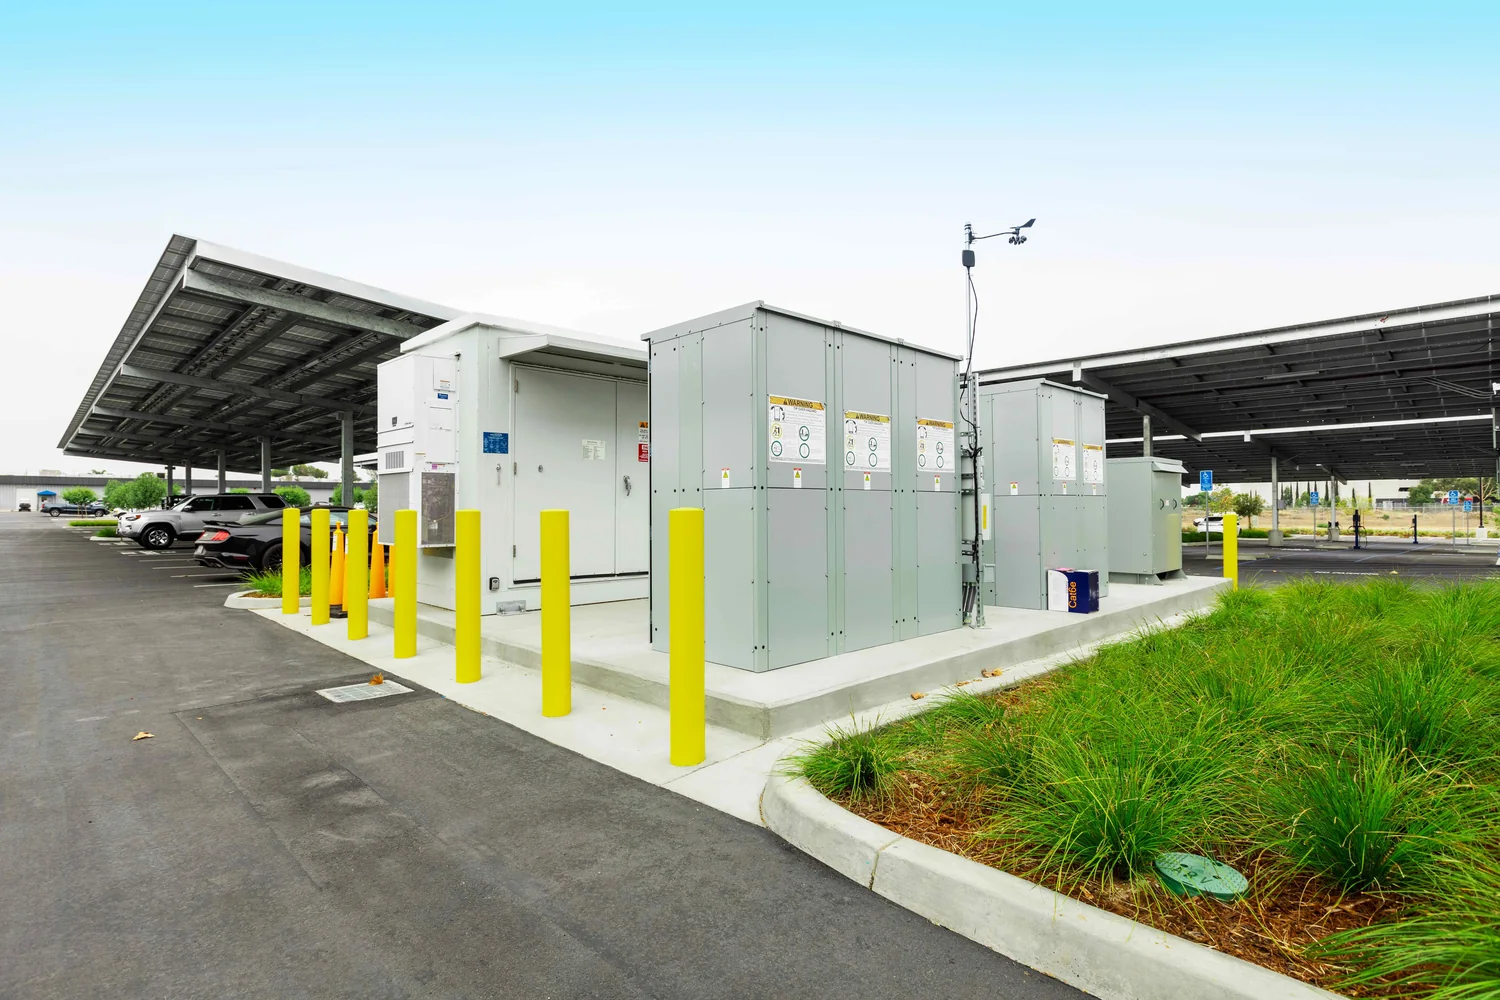
Współzlokalizowana farma fotowoltaiczna i obszar magazynu energii w widoku z powietrzaNaziemna farma fotowoltaiczna, rzędy o stałym nachyleniuKontenerowe jednostki bateryjne na ogrodzonym obszarze magazynu energiiModuł przekształtnika i transformatora średniego napięciaPole modułów fotowoltaicznych, szczegół konstrukcji wsporczej
Zdjęcia porównywalnych instalacji będących w eksploatacji, zamieszczone w celu przedstawienia fizycznej postaci obiektu. Nie są to zdjęcia niniejszej lokalizacji, która nie została jeszcze wybudowana.
9. Ramy regulacyjne i pozwolenia
Ukraina szybko podjęła działania, aby magazynowanie energii stało się finansowalne (bankable). Poniższe przepisy w istotny sposób kształtują niniejszy projekt.
Licencjonowanie magazynowania energii
Na podstawie ustawy nr 4777-IX, obowiązującej od marca 2026 r., licencja na magazynowanie energii wymagana jest wyłącznie wtedy, gdy pojedyncza lokalizacja przekracza 5 MW. Oba projekty znajdują się na tym progu lub poniżej niego, a zatem nie wymagają licencji na magazynowanie energii od regulatora.
Współlokalizacja za jednym punktem przyłączenia
Ustawa nr 4213-IX pozwala, aby wytwarzanie i magazynowanie energii korzystały ze wspólnego przyłączenia do sieci, oraz podniosła próg wytwarzania niewymagającego licencji do 20 MW do 1 stycznia 2028 r. Odrębne rozliczeniowe pomiary przepływów magazynu są obowiązkowe i zostały uwzględnione w nakładach inwestycyjnych.
Kategoria aukcyjna „fotowoltaika z magazynem energii”
Dedykowana kategoria aukcyjna rezerwuje co najmniej 10% rocznego wolumenu wsparcia dla fotowoltaiki z magazynem energii, przy wsparciu obowiązującym do 2034 r. i cenie maksymalnej 0,12 €/kWh. Kwalifikowalność wymaga, aby moc magazynu wynosiła co najmniej 80% moc instalacji PV oraz aby na każdy kW mocy PV przypadało co najmniej 2 kWh pojemności magazynu. Obie konfiguracje zostały zwymiarowane specjalnie tak, by spełnić oba te kryteria.
Aukcja mocy i elastyczności
W lipcu 2026 r. Ukrenerho opublikowało projekt dokumentacji przetargu na 1 505 MW nowych mocy manewrowych w czterech regionalnych częściach, z pięcioletnim okresem wsparcia i ceną maksymalną 0,2792 €/kWh. Jest to potencjalny drugi zakontraktowany strumień przychodów i nie został uwzględniony w żadnym z naszych trzech scenariuszy.
Opodatkowanie
Podatek dochodowy od osób prawnych wynosi 18%. Importowane urządzenia fotowoltaiczne i magazynujące są zwolnione z VAT i cła. Przyspieszona amortyzacja pozwala na zamortyzowanie maszyn i urządzeń w ciągu dwóch lat do końca 2030 r., co chroni przepływy pieniężne w pierwszych latach — zostało to odzwierciedlone w modelu. Dywidendy wypłacane udziałowcowi nierezydentowi podlegają 15% podatkowi u źródła, obniżalnemu do 5% na podstawie umowy Ukraina–Cypr, jeżeli udziałowiec posiada co najmniej 20% udziałów.
Struktura holdingowa
Ukraińska spółka z ograniczoną odpowiedzialnością jest stroną umowy dzierżawy gruntu oraz posiadaczem przyłączenia do sieci i pozwoleń, a jej udziały należą do spółki holdingowej z siedzibą w UE, przez którą kierowany jest kapitał inwestorów. Repatriacja dywidend pozostaje objęta ograniczeniami Narodowego Banku Ukrainy wynikającymi ze stanu wojennego, co ujawniamy jako kwestię otwartą.
10. Rejestr ryzyk
Poniższy rejestr jest celowo bezkompromisowy. Dwa ryzyka są rzeczywiście poważne i nie da się ich w pełni ograniczyć na poziomie projektu.
Wskaźnik
Istotność
Środki ograniczające
Ryzyko militarne i ryzyko fizycznego uszkodzenia aktywów
Wysoka
Obie lokalizacje celowo wybrano z dala od linii styczności bojowej — obwód odeski na południowym zachodzie oraz obwód połtawski w głębi kraju, kilkaset kilometrów od frontu. Kontenery są rozproszone, obwałowane i odrębnie ogrodzone, a na ochronę fizyczną przewidziano budżet 35 000–45 000 € rocznie. Ryzyka tego nie można wyeliminować: ukraińska infrastruktura energetyczna była celem ataków na całym terytorium kraju, także głęboko na zapleczu, i inwestorzy powinni założyć niezerowe prawdopodobieństwo całkowitej utraty aktywów.
Dostępność ubezpieczenia od ryzyka wojennego
Wysoka
Na początku 2026 r. komercyjne ubezpieczenie od ryzyka wojennego jest praktycznie niedostępne dla ukraińskiej infrastruktury energetycznej. Środkiem ograniczającym jest gwarancja pierwszej straty w ramach Instrumentu Inwestycyjnego UE dla Ukrainy albo wielostronny produkt ubezpieczenia od ryzyka politycznego, a także rekompensata państwowa do 10 mln ₴, która przy tej skali projektu jest kwotą de minimis. Jeżeli gwarancja nie zostanie zapewniona, ryzyko to obciąża kapitał własny.
Ryzyko cen rynkowych i kompresji spreadu
Średnia
W miarę rozbudowy mocy magazynowych spread w ciągu doby będzie się zawężał. Środkami ograniczającymi są dolny pułap aukcyjnego kontraktu różnicowego (CfD), aukcja mocy elastycznych oraz czterogodzinny czas rozładowania, który pozwala objąć szersze okno niż system dwugodzinny. Tabela wrażliwości bezpośrednio kwantyfikuje tę ekspozycję.
Niedopasowanie walutowe
Średnia
Przychody osiągane są w hrywnie, natomiast dług i zwroty dla inwestorów denominowane są w euro. Ukraina nie ma głębokiego rynku instrumentów zabezpieczających o długich terminach. Ryzyko jest częściowo ograniczone, ponieważ ceny hurtowe historycznie podążały za parytetem importowym wyrażonym w euro, a regulacyjny limit cenowy jest okresowo podnoszony.
Zmiany regulacyjne i zmiana limitu cenowego
Średnia
Wieczorny limit cenowy jest najistotniejszym pojedynczym czynnikiem determinującym potencjał wzrostu. Limity były wielokrotnie zmieniane, ostatnio podniesione w maju 2026 r., a kierunek polityki publicznej prowadzi w stronę liberalizacji. Obniżenie limitu istotnie ograniczyłoby zwroty.
Nakłady inwestycyjne i łańcuch dostaw
Średnia
Umowa EPC „pod klucz” z ceną stałą i karami umownymi, zakupy u dostawców pierwszej ligi oraz 10-procentowa rezerwa na nieprzewidziane wydatki. Ceny systemów bateryjnych w Europie spadły o 37% w ujęciu rocznym, więc ryzyko kosztowe przeważa w kierunku spadku.
Koszt i termin przyłączenia do sieci
Niska
Rezerwa na przyłączenie ma charakter szacunkowy do czasu wydania warunków technicznych przez operatora systemu dystrybucyjnego. Współlokalizacja za istniejącym punktem przyłączenia farmy fotowoltaicznej istotnie ogranicza ekspozycję. Oznaczono jako kwestię otwartą przed podjęciem ostatecznej decyzji inwestycyjnej.
Parametry techniczne i degradacja technologii
Niska
20-letnia gwarancja pojemności udzielona przez dostawcę, zapewniająca degradację nie większą niż 2% rocznie, wraz z karami umownymi za niedotrzymanie sprawności cyklu (round-trip). Zapotrzebowanie własne układów HVAC w warunkach niskich temperatur jest najsłabiej rozpoznaną zmienną techniczną i jest modelowane wspólnie z dostawcą.
11. Harmonogram realizacji
Miesiące 1–4Zabezpieczenie dzierżawy gruntu, uzyskanie warunków technicznych przyłączenia do sieci, zakończenie procedur pozwoleniowych i oceny oddziaływania na środowisko
Miesiące 4–7Przetarg EPC i udzielenie zamówienia, podpisanie dokumentacji finansowania, złożenie oferty w aukcji
Miesiące 7–13Budowa farmy fotowoltaicznej, dostawa i montaż kontenerów bateryjnych, roboty sieciowe
Miesiące 13–15Rozruch, testy zgodności z kodeksem sieci, rejestracja na rynku
Od miesiąca 15Eksploatacja komercyjna, optymalizacja handlu energią, kwartalna sprawozdawczość dla inwestorów
12. Wpływ i ESG
Uzasadnienie wpływu magazynowania energii na Ukrainie jest wyjątkowo bezpośrednie. Każda megawatogodzina przesunięta z południowej nadwyżki produkcji fotowoltaicznej do wieczornego szczytu zastępuje energię, która w przeciwnym razie pochodziłaby z kopalnych jednostek szczytowych lub z importu — i dzieje się to w godzinach największego obciążenia systemu.
4,380 t CO₂eUniknięta emisja CO₂, ekwiwalent roczny
5,500Gospodarstwa domowe zaopatrzone w energię w wieczornym szczycie
4,421 MWh rocznieEnergia z PV zmagazynowana zamiast objęcia ograniczaniem produkcji lub sprzedaży po cenach bliskich zeru
Odporność systemu elektroenergetycznego
Ukraina utraciła znaczną część swoich mocy dyspozycyjnych w wyniku długotrwałych ataków, a wyłączenia rotacyjne były standardowym elementem ostatnich zim. Rozproszone magazynowanie energii jest jednym z najszybszych i najlepiej zabezpieczonych sposobów odtworzenia mocy w wieczornym szczycie — dlatego stanowi priorytet dla Wspólnoty Energetycznej, EBOR oraz Instrumentu Inwestycyjnego UE dla Ukrainy.
13. Założenia, źródła i zastrzeżenia prawne
Każde twierdzenie ilościowe zawarte na tej stronie wywodzi się z jednego z poniższych źródeł albo z opartego na nich modelu finansowego. W przypadkach, w których danej wartości nie udało się zweryfikować w źródle pierwotnym, wskazaliśmy to w odpowiedniej sekcji, zamiast przedstawiać szacunek jako fakt.
Wszystkie wartości w euro przeliczono po kursie 1 € = 51,0 ₴, tj. kursie średnim rynkowym za lipiec 2026 r.
Kwestie otwarte przed podjęciem ostatecznej decyzji inwestycyjnej
Cztery dane wejściowe pozostają niezweryfikowane i zostały oznaczone, a nie przemilczane: ostateczna opłata za przyłączenie do sieci ustalana przez operatora systemu dystrybucyjnego; marża i okres kredytowania długu senioralnego, których żadna międzynarodowa instytucja finansowa nie publikuje dla Ukrainy; ubezpieczalność aktywa od ryzyka wojennego, obecnie wątpliwa; oraz zapotrzebowanie własne układów HVAC w warunkach niskich temperatur, dla którego stosujemy ogólne założenie 2–4% wolumenu do czasu przeprowadzenia modelowania przez dostawcę.
Niniejszy dokument ma charakter wyłącznie informacyjny i nie stanowi oferty sprzedaży ani zaproszenia do nabycia instrumentów finansowych, ani też doradztwa inwestycyjnego, prawnego czy podatkowego. Wartości prognostyczne są projekcjami modelowymi opartymi na wskazanych założeniach i będą różnić się od wyników faktycznych. Ukraińskie projekty energetyczne obarczone są ryzykami obejmującymi, bez ograniczeń, konflikt zbrojny, zniszczenie aktywów, brak możliwości wymiany waluty, zmiany regulacyjne oraz niewykonanie zobowiązań przez kontrahentów. Inwestorzy mogą utracić całość zainwestowanej kwoty. Potencjalni inwestorzy powinni skorzystać z niezależnego doradztwa i samodzielnie upewnić się co do poprawności każdego z założeń przed zaangażowaniem kapitału.